söndag 30 juli 2023

Igång med optioner igen

Dividend Glenn inspirerar fortsatt med sitt fina kassaflöde för sina optionsaffärer. Jag ger mig på att helt fräckt inspireras av ett både lysande och upplysande inlägg från Glenn från i mars.

Tredje fredagen i varje månad är det optionslösen och måndagen efter detta är den viktigaste dagen i månaden för varje optionshandlare.

Nedan anges alla mina affärer denna vecka med kommentar. Så här detaljerat orkar jag inte skriva varje månad, särskilt inte om det börjar bli flera tiotals affärer varje månad. Men så här i början känns det bra att skriva ner hur jag tänkt.

Jag anger nedan alltid bruttosiffror. Men med courtage på cirka 20 kr/kontrakt (100 st aktier) blir det inte lönsamt om aktierna är för billiga - bortåt 200 kr tycker jag är en nivå som aktien bör ligga på. Gärna 600 kr också men sedan börjar posterna bli väl stora för mig att hantera med det ISK-konto på DeGiro som är avsett just för optionshandel och har ett värde på ca 240.000 kr.


Måndag 24/7

2st CC Getinge 195kr med lösen 18aug. Premie 940kr
Kommentar: Dessa 200 st aktier har jag haft sedan i höstas med GAV 220kr men på de nivåerna finns inget intresse att köpa CALL så jag försöker att sänka mitt GAV med premierna och hoppas jag inte blir löst för i så fall blir det en stor kursförlust som realiseras. Å andra sidan är ju förlusten sedan länge redan där även om den inte är realiserad. Förhoppningsvis kan jag göra detta några gånger innan jag blir löst men en förlust lär det bli ändå. Alternativet är att "rulla" optionen, dvs köpa tillbaka min CALL och ställa ut den längre fram i tiden med nytt pris. DeGiro verkar ha en funktion för kombinationsorder som klarar detta. 

2st CC HM 180kr med lösen 4aug. Premie 290kr
Kommentar: Dessa 200 st aktier har jag haft sedan i höstas med GAV 167kr och jag lägger mig med lösen 180kr strax över både GAV och aktuellt pris. Det var dock slarv att jag fick lösendatum 4aug - det skulle ha varit 18aug som de andra. Jag ska därför ställa ut en ny CC med lösen 18aug om jag inte blir löst på denna eller köper tillbaka innan jag hinner bli löst. Just HM har förresten optioner med lösen varje vecka medan andra har en gång per månad och felet orsakades p g a att jag inte var tillräckligt uppmärksam.

4st CC Investor 220kr med lösen 18aug. Premie 600kr
Kommentar: Dessa 400 st aktier har jag haft sedan i höstas med GAV 185kr och jag lägger mig med lösen 220kr strax över aktuellt pris men långt över GAV.

2st CC Axfood 275kr med lösen 18aug. Premie 440kr
Kommentar: Dessa 200 st aktier har jag haft sedan i höstas med GAV 269kr och jag lägger mig med lösen 275kr strax över både GAV och aktuellt pris.

Gemensamt för ovanstående 4st CC är att det är gamla innehav som jag ska försöka få lite cash från. Det är också hela mitt innehav på DeGiro.


Onsdag 26/7

2st SP Alfa Laval 370kr med lösen 18aug. Premie 580kr
Kommentar: Alfa Laval har jag inte på huvudkontot på Nordnet men är en stabil aktie jag skulle kunna tänka mig, men kanske inte betala riktigt så mycket som de står i just nu. Dessutom får jag en liten premie.


Summering

Totalt blir inkasserade premier denna vecka 2.850 kr vilket är bra och ligger inom det jag förväntat mig ungefär. Möjligen blir det något mer övriga veckor fram till lösen, speciellt CC för HM och ett par SP ytterligare.

Mitt kapital är denna vecka inte maximalt utnyttjat men jag har medvetet varit lite försiktig då jag inte riktigt fattar hur kreditmöjligheterna fungerar ännu.

Nästa optionsinlägg kommer efter lösendatum 18:e augusti och ska bli ett månatligen återkommande inlägg som anger vad som hänt under månaden och hur det gått med kassaflödet som delas upp i utdelningar, optionspremier och kursvinster. 

onsdag 26 juli 2023

Nu har jag en nedräkningsburk för FIRE

Hög aktivitet från min sida på bloggen just nu och det är tydligt att jag skriver efter humör och inte stadigt kan lägga ut inlägg med fasta intervall.

Jag började alltså ett nytt jobb 2:a maj och ett par veckor senare upptäckte jag att om jag gör min FIRE enligt plan 1:a april 2025 så kommer min nya anställning att ha varat i exakt 100 veckor (jag har kontrollräknat nu) vilket jag skrev om här. Nu har jag i 2 månader funderat på Kalkyls kommentar i sagda inlägg om att ha en burk med 100 st objekt där jag varje fredag plockar ur ett - när burken är tom är det dags för FIRE. 

Sagt och gjort och ikväll fyllde jag en glasburk med 100 st småstenar (gångsingel) i liknande storlek (sorterade!) från min lägenhetsentré, se bild nedan. 

Bild 1 - Ursprungsläge 2023-05-02 med 100 stenar i burken och inga i glaset

För att se att det verkligen händer något då det här är lite som att titta på målarfärg som torkar tar jag varje fredag kväll upp en sten och lägger i whiskyglaset. Min avsikt är att emellanåt lägga in en ny bild med nuläget i kommande blogginlägg.

Bild 2 - Läge 2023-07-21 med 88 stenar i burken och 12 i glaset

Jag tycker redan att man kan ana att det minskat i glasburken ovan men tittar man i whiskyglaset så är det ingen tvekan om att jag har kommit en bit på väg trots att jag känner mig väldigt ny på jobbet fortfarande.

Edit: Det visar sig att jag i vissa inlägg skriver att planen för FIRE är i april och i vissa maj 2025. Skillnaden är liten men kan vara betydande:
- Jobbar jag även i april blir det mycket enklare att leva hela 2025 utan att nalla på kapitalet i Portföljen vilket jag funderar på för att öka marginalerna något.
- Jag vill jobba vintern och bli fri till våren, men är april en vinter- eller en vårmånad? Det varierar skulle jag säga.
PS Blir det maj i stället för april får jag också lägga i 5 extra stenar i burken...

Den vanliga brasklappen om att FIRE 1:a april 2025 är bara just en plan får väl läggas in och planer kan ju behöva revideras. Men det är just nu ganska mycket som tyder på planen kan komma att hålla.

tisdag 25 juli 2023

Omtag på portföljuttag ur Pengamaskinen i FIRE

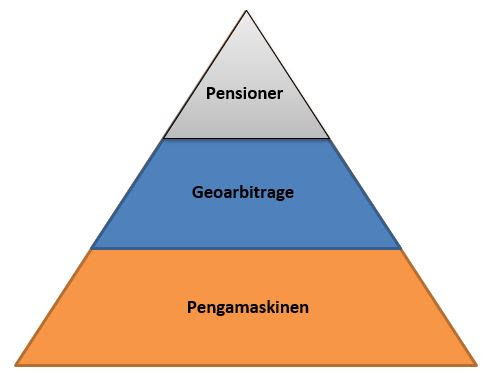
Min egna pensionspyramid består av 3 pusselbitar som tillsammans ska ge mig tillräckliga passiva inkomster för att gå i FIRE och beskrevs nyligen ingående, se andra halvan av inlägget..

Jag är dock orolig att inte få de passiva inkomsterna att matcha budgeterade kostnader redan våren 2025 när jag tänkt gå i FIRE.

Idag ska jag redogöra för uttag från Pengamaskinen som alltså utgör grundbyggstenen i min Pensionspyramid.

1. Uttag från Pengamaskinen enligt bara Vanguardmodellen

Pengamaskinen är idag värd brutto 3.200.000 kr vilket med ett uttag på 5,0% enligt Vanguards dynamiska hybridmodell skulle ge 13.300 kr/mån vilket inte går att leva bra på men är ändå en bra grundbyggsten i min Pensionspyramid. Detta är det gamla sättet att räkna och som jag tills nu använt mig av.


2. Utbrytning av ett par konton där uttag inte görs enligt Vanguardmodellen

För att öka portföljuttaget introducerar jag nu ett nytt tänk där jag nu bryter ut 2 konton där uttagen inte görs enligt Vanguardmodellen medan resten av portföljen (däribland huvudkontot ISK Sverige) behåller Vanguardmodellen:

a) Nordnet KF Preferens

Detta är ett konto med Preferens- och D-aktier med ett kassaflöde genom utdelningar på ca 8,5% vilket är avsevärt mer än med Vanguard. Kontot är just nu på bara 85.000 kr men ger utdelningar på 7.300 kr/år eller 610 kr/mån. För att inflationssäkra en normal inflation när/om vi kommer dit igen så borde egentligen en del av utdelningarna återinvesteras men jag bortser från det då kontot är så litet och behovet av pengar är som störst i början av FIRE på grund av husrenoveringar, köp av inventarier och hög aktivitetsnivå som yngre pigg pensionär

Preferenskontot ska inte bli så jättestort men 1.000 kr/mån känns som en rimlig nivå att sikta mot till FIRE. Men om optionshandeln går så bra som jag tror den kan göra, kan det faktiskt bli så att kontot avvecklas och att Optionskontot därmed får ett litet tillskott.

b) DeGiro ISK Optioner

Optioner är jag bara i början av att lära mig men jag är redan övertygad om att optionshandel ska kunna ge mig ett betydande tillskott med likvider. Därför har jag ett specialdedikerat konto för just detta på DeGiro som är konkurrenskraftiga på just optionshandel. Optionskontot har idag ett värde på 240.000 kr och jag tror det finns möjlighet att få in totalt 3.000 kr/mån från premier, utdelningar och kursvinster. Detta skulle vara väldigt mycket mer än uttaget med Vanguardmodellen och även mycket mer än utdelningarna från preferensaktierna. Här är det likadant som med preferensaktierna att en del skulle kunna återinvesteras för att inflationssäkra.

I FIRE hoppas jag att kontot har vuxit till sig så att 5.000 kr/mån är möjligt att plocka ut. Gör jag en extrainsättning med en del från Geoarbitraget kan det bli ändå mycket mer.

c) Uttag enligt Vanguardmodellen för restkontona

Drar vi av totalt 330.000 kr för preferens- och optionskontona från bruttovärdet på 3.200.000 kr för hela portföljen får vi 2.870.000 kr vilket med 5,0% uttag enligt Vanguardmodellen ger 12.000 kr/mån.

Sammanfattning: Totalt uttag från Pengamaskinen med utbrutna konton, a+b+c

Det totala uttaget från portföljen blir då

Nordnet KF Preferens                                              610 kr/mån
DeGiro ISK Optioner                                             3.000 kr/mån
Uttag enligt Vanguardmodellen för restkontona  12.000 kr/mån
Totalt uttag                                                         15.610 kr/mån

Totalt uttag med olika uttagsmodeller är alltså mer än 2.000 kr/mån större än med enbart Vanguard-modellen vilket kan vara skillnaden mellan att gå i FIRE 2025 och att behöva jobba ett år ytterligare.

måndag 24 juli 2023

Tillbaka på jobbet efter den näst sista (?) semestern!


Det ÄR kronan på bilden som avses i texten nedan

Tillbaka på jobbet idag efter 4 veckors semester. Det betyder att jag nästa vecka varit anställd på nya jobbet i 3 månader, varav jag haft semester drygt en månad med först en långhelg i Dublin i maj och nu alltså 4 veckors semester. Redan 3 månader avklarade av totalt planerade 23 månader alltså om min sista arbetsmånad blir april 2025. Låter överkomligt men framöver blir det många 5-dagarsveckor. Jag känner att jag lätt hade kunnat stanna kvar i semestermode i Småland tills vidare men semesterdagarna i Stockholm var faktiskt ganska tråkiga och jag hade nästan lika väl kunnat jobba så planen att flytta till Småland i FIRE känns helt rätt. Om planen om FIRE maj 2025 infrias var semestern 2023 alltså min näst sista semester någonsin vilket känns både bra och en smula overkligt men inte det minsta skrämmande.

Angående kronan på bilden så låg den på tunnelbanesätet på väg hem från jobbet idag och den kunde jag inte lämna kvar där som den FIRE-törstande smålänning jag är.

Semestern tillbringades alltså till övervägande del i Småland där jag hjälpte min far med hus och trädgård. Vi jobbade inte direkt hårt utan det blev kanske 3 timmar/dag när vädret tillät (inte för varmt och inte för blött). Min 84-årige far börjar helt klart bli tröttare vilket visade sig i att hans bil inte var fräsch i lacken direkt vilket hans lillebror också noterat och det tog min far som en rejäl pik. Tidigare vaxade han bilen både vår och höst men nu är det inte gjort på 2-3 år så detta förvånade mig. I vilket fall jobbade vi ihop med att avfetta, tvätta, polera och vaxa bil och vinterhjul och det var ganska kämpigt då bilen inte var fräsch i lacken som sagt. Frågan är hur länge han orkar med villalivet? Med lite lägre ambitionsnivå orkar han om inget händer nog ett par år till och det skulle i så fall sammanfalla ganska väl med mitt FIRE-mål 2025.

Tråkigare var att en före detta kollega hos min förra arbetsgivare (Djurparken) har gått bort i sommar och dessutom en av de få jag hade god kontakt med. Han hade brutit benet på jobbet och hade under natten fått blodpropp vilket man tydligen kan få av benbrott och helt enkelt avlidit i sängen under natten. Hade jag varit i Stockholm hade jag gått på begravningen. Han blev bara 58 år och detta har fått mig att fundera en del på att det gäller att leva även nu i den FIRE-förberedande fasen. Min exkollega levde väl inte jättesunt utan var rökare och drack lite mer än man bör men ändå så har det fått mig att prioritera upp kost & träning rejält framöver för att öka mina egna chanser till först och främst ett FIRE-liv över huvud taget och då helst ett friskt och bra FIRE-liv följt av en åtminstone genomsnittlig tid som folkpensionär.

onsdag 19 juli 2023

Arbitrage på Investor

Arbitrage på Investor, dvs byta mellan A-aktien och B-aktien beroende på vad som är gynnsamt har jag gjort tidigare men det var ett tag sedan nu.

Investor är ankaret i min portfölj så jag ligger väldigt tungt där - därav antalet.

Det har varit läge ett tag nu tror jag men idag slog jag till - inte så mycket för att det var extra bra idag utan mer för att jag tog mig tid idag nu i slutet på semestern.

Över till de kalla sifforna:

(Säljpris - Köppris) * Antal aktier - 2 * Courtage =

(211,15 - 209,70) * 1.906 - 2 * 99 = 2.565 kr

Alltså, mer än 2.500 kr för en minuts jobb är riktigt bra. Jag valde att köpa tillbaka samma antal men kunde likväl ha köpt 12 st extra A-aktier och dessutom fått en bra glass ikväll.

PS 2 nackdelar åtminstone för mig:

  1. Jag brukar ha 1kr-courtage på Nordnet men det hade blivit alldeles för dyrt idag. Nordnet tillåter bara att man ändrar courtage en gång i månaden vilket gör att jag inte kan handla på en månad nu. Deras förlust! Så nu sitter jag med Fastpris-courtage 99 kr i en månad. Avanza är tydligen mycket mer flexibla och där kan man byta klass varje dag.
  2. Min ISK är belånad och det är lite sämre belåning på Investors A-aktie jämfört med B-aktien. Detta är inget problem idag då min belåning inte är maximalt utnyttjad men hade den varit det hade jag kunnat ramla över till en högre belåningsränta.

torsdag 22 juni 2023

Lägesrapport nya jobbet och nu semester!

Tänkte berätta hur det känns på nya jobbet så här efter 8 veckor. Jag hänvisar till inlägget från januari där jag fått besked om nya jobbet.

  • Karriärsmässigt är det som jag skrev ett ganska stort steg i sidled och även neråt. Detta betyder inte att jag kan göra jobbet med lillfingret utan det tar nog i alla fall ett år att komma in i jobbet helt. Men målet var inte heller att ta ett karriärsteg utan snarare att komma bort från gamla arbetsgivaren och framför allt att överhuvudtaget hålla ihop fram till FIRE och då är nog mitt nya jobb så bra det kan bli.
  • Träning. Arbetsgivaren har friskvårdstimmar och en uttalad policy att dessa ska användas vilket har gjort det enklare för mig att komma igång med träningen. Detta tillsammans med att hitta ett nytt jobb utgör alla mina mål för innevarande år. Kör jag träning ett tag till så vill jag påstå att måluppfyllnaden för året blir 100%.
  • Kollegor. Arbetsgruppen ska på papperet vara 8 personer vilket vi var den dagen jag började i maj (inklusive mig).
    Men:
    - 1 har varit långtidssjukskriven sedan förra sommaren och det är inte troligt att hon kommer tillbaka så jag räknar bort henne.
    - 1 arbetade sista dagen i fredags förra veckan och dessvärre var det hon som var den mest erfarna, drivna och kunniga i gruppen. Hon är förresten officiellt "bara" tjänstledig för att testa annat statligt jobb under ett halvår - men kommer ju inte tillbaka. Detta är ett förfarande som jag skulle kunna genomföra med ett jobb i Småland.
    - 1 fick idag antagningsbesked till studier och kommer ta tjänstledigt från augusti. Efter att hans studier blir klara hoppas jag vara i FIRE, men troligen söker han sig då någon annanstans då utbildningen inte matchar nuvarande jobb.
    Troligen är vi därför bara 5 personer några veckor efter jag kommer tillbaka från semestern. Detta låter lite då jag knappast är varm i kläderna ännu. Men chefen har sagt att det troligen kommer en ny person i september och då är jag inte nyast längre. Trots detta har jag ingen klump i magen vilket jag oftast hade hos gamla arbetsgivaren, men det beror väl på att ansvaret inte längre hänger på mig mer än till en väldigt liten del. I övrigt tycker jag gruppen fungerar väl där man gör allt för hjälpa varandra, går alltid på fika och lunch tillsammans vilket känns närmast överdrivet för en introvert som jag.
    Likväl var det för mig bara att logga ur datorn, lämna jobbtelefonen och gå därifrån för 4 veckors total semester tidigare idag. Underbart och något jag verkligen ville ha på mitt nya jobb! Och troligen för första gången på nära 20 år.
  • Gamla arbetsgivaren. Jag måste ha gjort en fantastisk överlämning då de inte hört av sig alls - och jag tror faktiskt att det var min bästa arbetsinsats där på flera år. Det är bara jag som hört av mig till dem en gång och då på grund av att lönen blev fel.

Glad midsommar!

söndag 11 juni 2023

Mitt slutmål och min FIRE-plan: Pensionspyramiden

Mitt slutmål

Mitt mål har genom åren stegvis förfinats men sedan 2022 lyder det som följer:
  • Mitt långsiktiga mål är att så tidigt som möjligt äga min tid genom att skapa en tillräcklig passiv inkomst som ska ge mig en behaglig levnadsstandard resten av livet. Detta ska ske genom uttag av portföljkapital kompletterad med först tjänste- och privatpension och senare allmän pension.
Det går att bryta ner målet i flertalet delar:
  • "långsiktiga" - jag är nu ganska nära min FIRE (knappt 2 år förhoppningsvis) så jag ser inte längre något behov av kortsiktiga ekonomiska mål. Andra mål än ekonomiska kan såklart vara kortsiktiga.
  • "så tidigt som möjligt" - jag börjar känna mig färdig med att arbeta och vill inte jobba längre än nödvändigt. Mitt nya jobb skulle dock kunna ge den nytändning som behövs för att jobba längre än jag ekonomiskt behöver. Men troligen kommer jag att när tiden är mogen konstatera att jag är FI och sedan följer RE strax därefter.
  • "äga min tid" - är fetat för att kärnan i hela min definition av FIRE är att jag vill äga min tid och inte längre vara en löneslav.
  • "tillräcklig passiv inkomst" - jag ska inte behöva jobba alls för mitt uppehälle även om jag såklart ska kunna göra det för att få större guldkant på tillvaron eller för att ha något att göra. De passiva inkomsterna kräver då även en säkerhetsmarginal för sämre tider än det var vid FIRE-inträdet.
  • "behaglig levnadsstandard" - det ska inte vara tal om en allt för torftig tillvaro utan det ska finnas utrymme till livets glädjeämnen. Därför har jag skrivit en utgiftsbudget som kommer att uppdateras en eller två gånger till innan FIRE.
  • "resten av livet" - jag har inga barn och därför är det tillräckligt att den passiva inkomsten täcker resten av mitt liv. Troligen kommer det ändå bli lite pengar över som jag kan ge till brorsbarn och/eller någon verksamhet jag gillar.
  • "uttag av portföljkapital" - tidigare stod det utdelningar här, men nu har jag även icke utdelande fonder och icke utdelande eller lågutdelande aktier i portföljen. Därför måste jag förutom att plocka ut utdelningar till konsumtion även plocka ut likvider från försäljning av fondandelar och aktier. För att beräkna totala uttaget kommer jag använda mig av Vanguards dynamiska hybridmodell som är just en hybrid mellan klassiska "4%-modellen" (ej kopplad till portföljutveckling) och "procent av portföljen-modellen" (helt kopplad till portföljutveckling). Vanguardmodellens uttag är alltså delvis kopplad till portföljutvecklingen men uttaget har tak för att bygga en buffert i goda tider och golv för att uttaget även i dåliga tider ska vara något som går att leva på. För att kunna öka det totala uttaget har jag experimenterat med konton som undantas uttag enligt Vanguard. Det gäller dels att ställa ut optioner och dels investeringar i högudelande Preferens- och D-aktier.
  • "kompletterad" - min portfölj är för liten för att ge mig tillräckliga inkomster själv och behöver kompletteras med pensionsuttag.
  • "först tjänste- och privatpension" - vid 55 års ålder (år 2025) blir dessa pensioner tillgängliga och det är just därför jag ofta skriver att FIRE kan genomföras tidigast 2025. Dessa pensioner ska tas ut fram tills det att allmän pension blir tillgänglig och sedan upphöra. När jag började min FIRE-resa kunde man ta ut allmän pension vid 61 år vilket innebar att mina egna pensioner skulle behöva räcka bara 6 år (55-61 år) och sedan blev det 64 år och just nu finns det en prognos (!) på Pensionsmyndigheten att det blir 65 år för mig som är född 1970. Den allt längre utbetalningstiden för tjänste- och privatpension gör så klart att betalningarna per månad blir allt mindre. 
  • "senare allmän pension" - det finns som sagts ovan en prognos att allmän pension kan tas ut från 65 år för födda 1970, men det är bara en prognos. Med en låg allmän pension som min kan det bli tal om garantipension (påverkas ej av förmögenhet) men den blir troligen inte aktuell förrän vid 68 års ålder. Dessutom hamnar man några år efter 65 i en mer attraktiv skattekolumn. Redan från start kommer den allmänna pensionen att ge ett större bidrag till den passiva inkomsten än vad tjänste- och privatpensionen gjort och med stigande ålder kommer skillnaderna bli än större när skattekolumn byts och det kan bli tal om garantipension. Därför räcker det egentligen att veta att om tjänste- och privatpension ger ett tillräckligt bidrag till de passiva inkomsterna så blir det bara bättre när den allmänna pensionen kommer.


Min FIRE-plan: Pensionspyramiden

Min egna pensionspyramid presenterade jag i ett inlägg förra året och den består av 3 pusselbitar som tillsammans ska ge mig tillräckliga passiva inkomster för att gå i FIRE. 

Ingen av pusselbitarna är tillräcklig för att själv räcka till utan det är i samverkan de ska göra att jag kan gå i FIRE.

Pengamaskinen

Pengamaskinen (tidigare Utdelningsmaskinen) bildar basen i min Pensionspyramid som avsevärt skiljer sig från Pensionsmyndighetens.

Pengamaskinen är såklart det ackumulerade kapitalet på mina kapitalkonton varifrån jag kommer att plocka ut kapital i FIRE när löneavierna slutat komma.

Idag ligger Pengamaskinen på 2,7 MSEK netto men är belånad så att den brutto är 3,2 MSEK. Min förhoppning är dock att den ska växa genom insättningar och värdeutveckling innan jag går i FIRE.

Med en uttagsnivå på 5,0% enligt nämnda Vanguards dynamiska uttagsmodell betyder detta att Pengamaskinen idag skulle ge 13.300 kr/mån.

Geoarbitrage

Med Geoarbitrage avses att jag säljer min relativt högt värderade bostadsrättslägenhet i Stockholm och flyttar hem till Småland och tar över det modest värderade föräldrahemmet från min far. 

Här finns risker för misstajming vilket diskuterats i kommentatorsfältet från tidigare inlägg. Antingen så är pappa inte redo att flytta ut när jag är klar att flytta in eller så är jag inte klar att flytta in när han vill flytta ut. En realitet att ta hänsyn till är att pappa redan nu är 84 år vilket är gammalt för män i vår släkt.

Ett nytt alternativ som kommit upp i och med nya jobbet på statlig myndighet är att man skulle kunna ta tjänstledigt från nuvarande jobb och prova på ett ett annat statligt jobb hemma i Småland för att göra min FIRE lite smidigare.

På senare tid har värdet på lägenheten gått ner en del men det verkar som om det vänt upp igen enligt de senaste rapporterna och jag är glad att det fortsatta fallet i alla fall tillfälligt verkar ha stoppats.

Idag uppskattar jag att när jag:
  • betalt mäklaren
  • betalt flyttkostnader
  • betalt tillbaka bostadslånet
  • betalt reavinstskatt
  • löst ut min brors halva i föräldrahemmet
Så bör jag ha minst 1,7 MSEK kvar som går rakt in i Pengamaskinen ovan och med samma uttagsmodell kommer de pengarna att möjliggöra ett uttag på 7.100 kr/mån (Geoarbitraget tänker jag inte belåna). Detta gör det också tydligt att FIRE genom att bo kvar i Stockholm inte är ekonomiskt görbart om jag hade haft en sådan önskan.

Precis som med Pengamaskinen hoppas jag på en positiv utveckling för Geoarbitraget fram till FIRE.

Pensioner

Idag ser det, som skrivits ovan, ut som att tjänste- och privatpension för mig som är född 1970 blir tillgänglig 2025 vid 55 års ålder och att allmän pension blir tillgänglig 2035 vid 65 års ålder.

Många andra bloggare i ämnet FIRE ser pension som en ren bonus om det skulle komma några kronor därifrån. För mig är Pensioner även om det inte är den största pusselbiten så är det i alla fall den som gör att mitt långsiktiga mål enligt ovan kan nås långt tidigare än utan den.

Min karriär har inte varit något vidare så jag räknar med:
  • 2025-2034: 4.500 kr/mån netto från mina tjänste- och privatpensioner som tas ut på 10 år.
  • 2035-: På grund av olika skatteregler vid olika åldrar och senare eventuell garantipension nöjer jag med att konstatera att den allmänna pensionen redan 2035 kommer att bli högre än tjänste- och privatpensionerna som den ersätter och åren därefter kommer den att öka ytterligare. Detta betyder att åren 2025-2034 kommer att bli mina "fattigaste" år som pensionär. Därför är det då jag ska jobba lite extra om jag tycker det behövs.

Budgeterade passiva inkomster (Pensionspyramiden) vs utgiftsbudgeten

Idag skulle Pensionspyramiden ge:
  • Pengamaskinen 13.300 kr/mån
  • Geoarbitrage 7.100 kr/mån
  • Pensioner 4.500 kr/mån (avser 55-64 år, därefter mer)
  • Totalsumma 24.900 kr/mån
Min utgiftsbudget (för detaljer se länken) från i höstas ser ut så här:
  • Bostad 8.000 kr
  • Livsmedel 3.500 kr
  • Transport 4.000 kr
  • Lån 500 kr
  • Övrigt 10.000 kr
  • Totalsumma 26.000 kr
Det föreligger alltså en liten differens på 1.100 kr/mån till inkomsternas nackdel vilket verkligen inte är mycket, men det kan såklart snabbt förändras åt båda håll. Ska det finnas en differens mellan inkomster och utgifter ska det ju helst vara till inkomsternas fördel, men jag är nöjd om de är lika. Men troligast på lång sikt är väl ändå att mitt idoga arbete att bygga på Pengamaskinen kommer att göra inkomsterna till slut åtminstone matchar utgifterna. Detta får gärna ske 2025-04-01 som är det datum jag hoppas kunna göra min FIRE.

Om inte lågkonjunkturen fram till tänkt FIRE 2025 blir alldeles för kraftig tror jag det finns goda möjligheter till jämvikt mellan inkomster och utgifter då. Om inte, finns det möjlighet att:
  • Jobba lite längre
  • Säja upp mig för att gå på A-kassa
  • Pruta på budgeten
  • Arbeta lite med småjobb i FIRE