tisdag 13 juli 2021

Ett kortsiktigt mål snart nått

Jag har mitt bolån på 1,5 MSEK på Nordnet där det tidigare räckte med 1,0 MSEK sparat för att få lån med rabatterad ränta.

Nu är kravet på nya lån minst 2,5 MSEK för att få en vettig ränta.

Min ränta för bolånet ligger på numera medelmåttiga 1,29% men jag har sedan något år hoppats att jag någon gång ska nå 2,5 MSEK så räntan sänks till helt OK 1,09% vilket ger en sänkning av mina fasta kostnader med med 2.100 kr efter ränteavdrag. Inte jättemycket men klart märkbart.

Det är helt klart billigare att leva som rik än som fattig! Jag menar, den fattige bor dyrt i hyresrätt, jag bor till OK kostnad i min BR, men den rike betalar ännu lägre ränta än jag (se Nordnet).

I skrivande stund saknas det bara 20.000 kr till 2,5 MSEK på Nordnet (jag har ett par konton på Nordnet utanför det jag visar på bloggen också) vilket jag hoppas nå tills 3-månadersräntan binds igen 1/10. 

20.000 kr kan jag lätt spara på 3 månader och om portföljvärdet åtminstone håller sig platt så räcker det för att nå 2,5 MSEK.

På längre sikt (i FIRE) kommer jag inte ha något bolån alls utan kommer köpa mitt hus i Småland kontant. Dels för att det känns rätt, men mestadels för satt jag då inte kommer vara kreditvärdig (= ingen arbetsinkomst).

onsdag 7 juli 2021

Två-och-en-halv miljon i portföljen netto

Då jag bestämt för att delvis lämna utdelningssekten för att försöka mig mer på att få en bra totalavkastning (se här) oavsett om bolaget delar ut mycket, litet eller inget alls så kommer portföljvärdet och dess utveckling att få betydligt större fokus framöver. Detta betyder också att utdelningarna kommer att tonas ner rejält.

Å ena sidan är 100.000 kr i portföljvärde mycket i den riktiga världen utanför oss investeringsbloggare, men å andra är det bara ett litet steg mot ekonomiskt fri och kan försvinna fortare än de kom. 

Jag har dock bestämt mig för att fortsätta med milstolparna men att lägga till uppgift om hur mycket av milstolpen som kommer från värdetillväxt respektive insättningar.


Var kommer milstolpen ifrån?

Nedanstående grafs sista blå stapel visar att senaste 0,1 MSEK-milstolpen för andra gången genom tiderna inträffar utan att jag hunnit göra något sparande. Hela milstolpen kommer alltså från värdeutveckling och det blir ingen röd stapel. Jag hoppas verkligen få några till milstolpar med en liten del sparande och en stor del värdetillväxt även om inget sparande kanske är lite extremt.


Hur snabbt gick milstolpen?

Denna milstolpe tog endast 8 dagar vilket gör den till den näst snabbaste någonsin. 

En trend jag vill se är att en allt större portfölj gör att portföljvärdesstolparna ramlar in allt snabbare och förutom vid Corona-fallets 387 dagar ser det väl ut så nedan. I Coronafallet föll portföljen tillbaka till knappt 1,4 MSEK och jag fick i återhämtningen mot 2,0 MSEK uppleva passeringar av milstolparna 1,4-1,9 MSEK en andra gång.

Bruttovärdet på portföljen är runt 3,1 MSEK och om vi antar att portföljen ökar 8% om året i snitt och att jag nysparar 150.000 kr/år kan jag i snitt förvänta mig 400.000 kr/år i ökning av portföljvärdet, alltså varje milstolpe á 0,1 MSEK ska ta ungefär 3 månader. Detta är siffror som jag skulle vara nöjd med och skulle med lätthet ta mig i mål 2025-01-01 enligt nya planen (se nedan).

Uppnådda portföljvärdesmilstolpar:
2,5 MSEK - Uppnått 2021-07-07 och tog 8 dagar
2,4 MSEK - Uppnått 2021-06-29 och tog 53 dagar
2,3 MSEK - Uppnått 2021-05-07 och tog 29 dagar
2,2 MSEK - Uppnått 2021-04-08 och tog 28 dagar
2,1 MSEK - Uppnått 2021-03-11 och tog 7 dagar
2,0 MSEK - Uppnått 2021-03-04 och tog 387 dagar
1,9 MSEK - Uppnått 2020-02-11 och tog 25 dagar
1,8 MSEK - Uppnått 2020-01-17 och tog 31 dagar
1,7 MSEK - Uppnått 2019-12-17 och tog 43 dagar
1,6 MSEK - Uppnått 2019-11-04 och tog 52 dagar
1,5 MSEK - Uppnått 2019-09-13 och tog 71 dagar
1,4 MSEK - Uppnått 2019-07-04 och tog 150 dagar
1,3 MSEK - Uppnått 2019-02-04 och tog 192 dagar
1,2 MSEK - Uppnått 2018-07-27 och tog 73 dagar
1,1 MSEK - Uppnått 2018-05-15 och tog 155 dagar
1,0 MSEK - Uppnått 2017-12-11 och tog 179 dagar
0,9 MSEK - Uppnått 2017-06-15 och tog 120 dagar
0,8 MSEK - Uppnått 2017-02-15
Genomsnitt 94 dagar


Hur långt har jag kommit mot målet?

Jag har sedan förra veckan (avsnitt 4) ändrat både avstämningspunkt och minimivärde för portföljen för att jag ska kunna göra min FIRE.

Nya målet är att portföljen per 2023-12-31 ska ha ett nettovärde på 3,1 MSEK. Till detta ska jag vara investerad till 115% vilket innebär ett bruttovärde på 3,6 MSEK. 

Det är sedan ur dessa 3,6 MSEK som jag ska plocka ut 5,0% för konsumtion under 2025 (180.000 kr), läs mer här. Påföljande års uttag kommer att påverkas nedåt om portföljvärdet faller och uppåt om portföljvärdet stiger. Beloppet räknas även upp med inflation.

2,5 MSEK betyder att jag kommit 2,5 MSEK/3,1 MSEK = 80% mot målet och att jag har 30 månader på mig att skrapa ihop de sista 0,6 MSEK vilket låter mycket rimligt om inte börsklimatet blir för bistert framöver.

fredag 2 juli 2021

En tillfällighet?

I söndags bestämde jag mig för att mer satsa på aktier med chans till hög totalavkastning oavsett vilken direktavkastning de har.

Redan tidigare i veckan bytte jag ut stora delar av de svenska innehaven och Nordnet tjänade ovanligt bra med courtage på mig (jag bytte dock courtageklass först, men på NN kan du inte byta tillbaka förrän om en månad...)

Än så länge har jag analyserat OMXS Large Cap här. Under sommaren när vädret blir lite sämre kommer jag att ge mig på S&P 500 på samma sätt.

Idag öppnar jag Nordnet och bland vinnarna finns 5 helt nya innehav och bland förlorarna 5 gamla innehav. En slump troligen men ändå känns det lite bra.

Trevlig helg!

torsdag 1 juli 2021

Uttag ur portfölj vid FIRE - min nya plan

0. Bakgrund

Redan för 3 år sedan hade jag betänkligheter om att utdelningar kanske inte var rätt metod för mig i uttagsfasen och skrev då två inlägg, 1 och 2.

Anledningen till att jag nu vill ha ett portföljesvärdesbaserat uttag i FIRE är att jag inte vill lockas att köpa endast bolag med hög direktavkastning utan även investera i tillväxtbolag med liten eller ingen direktavkastning när det är positivt för totalavkastningen.

Jag har gjort en analys av totalavkastningen för Stockholm Large Cap de senaste 10 åren och det är tydligt att enbart direktavkastning inte är tillräckligt att titta på.

Eftersom uttaget för 2025 (planerad FIRE-start) kommer att baseras på portföljvärdet 2023-12-31 (år 0 nedan i modellerna) blir mitt enda mål följande 2,5 år att maximera portföljvärdet tills dess och hoppas att det räcker till att göra min FIRE som planerat 2025. 

Det som oroar mig är om portföljvärdet mellan avstämningsdatum (2023-12-31) och uppsägningsdatum från jobbet 2024-10-01 kraftigt tar riktning söderut. Vad gör jag då? Troligen jobbar jag vidare då det verkligen inte är bra för portföljen att börja sin FIRE med en riktigt svag period, även om statsen säger att den sannolikt ska klara det. Det är inte heller bra för mitt välbefinnande och när det kommer till kritan är det faktiskt det enda som är viktigt för mig.

Angående välbefinnande så är jag inte säker på att jag orkar jobba ända fram till 2025 på nuvarande arbetsplats. Det kan bli så att jag får sparken, börjar jobba deltid, blir sjukskriven igen för att ha gått i väggen eller bestämmer mig för att sluta själv. I så fall blir såklart min FIRE om inte inställd så i alla fall uppskjuten.

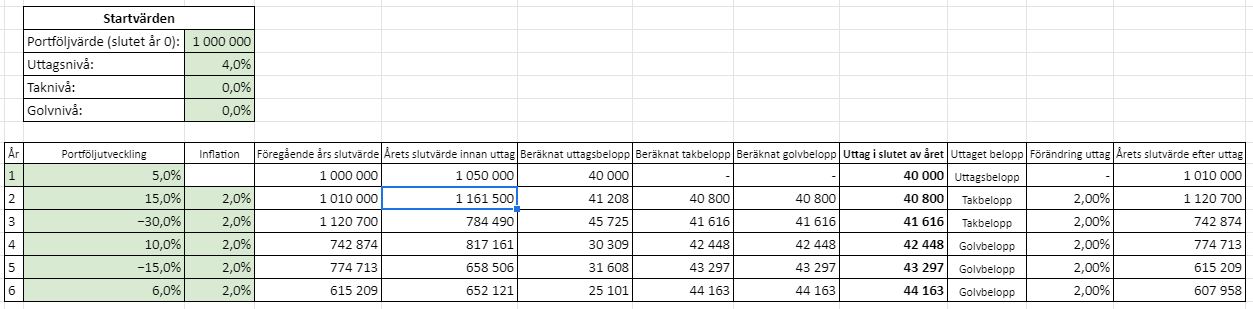
Nedan presenterar jag i samma kalkylark 3 olika modeller för portföljvärdesbaserat uttag med likheter och skillnader, fördelar och nackdelar.

Här är länken till min modell och det är bara kopiera den och leka med era egna siffor.

Det svåraste med min modell tycker jag är att hålla reda på åren. Grundvärdet är alltså portföljvärdet per 31/12 år 0 (1.000.000 kr), men första uttaget (40.000 kr) sker inte förrän 31/12 år 1 för konsumtion först i år 2. Det är alltså 3 olika år inblandade, vilket jag i början tyckte var ett år för mycket.


1. 4%-regeln (fast summa + inflation)

4%-regeln innebär att man tar ut 4% av initalvärdet och justerar upp med inflationen varje år.

Detta är den i särklass mest omskrivna metoden för portföljvärdebaserat uttag, men jag är trots dess stora popularitet ytterst tveksam till denna metod då den inte alls tar hänsyn till portföljens värdeutveckling och risken finns att portföljvärdet kan ta stor skada efter några svaga år, särskilt om det sker i början. Kapitalet kan t o m ta slut även om det sannolikt även då dröjer flera årtionden innan det sker. Jag brukar därför kalla 4%-regeln för "dum".

Fördelen är att man redan på förhand vet vad man har att röra sig med, men har du möjlighet att sänka uttaget när portföljen har en svår period genom att jobba lite eller dra ner kostnaderna så är det positivt. Men då är det inte heller längre 4%-regeln som ju lutar sig mot statistik som säger att den sannolikt klarar även svåra perioder.

Nedan har jag lagt in uttag enligt 4%-regeln vilket innebär 0% taknivå och 0% golvnivå.

Se först med 0% inflation och sedan med 2% årlig inflation.
Som väntat blir uttaget med 4%-regeln för en portfölj på 1.000.000 kr och 0% inflation 40.000 kr varje år oavsett portföljutveckling.
Här kan man se uttagen öka med 2% årligen, vilket alltså motsvarar inflationen och köpkraften hålls därigenom konstant.

Man kan förstå att 4%-regelns enkelhet och förutsägbart gjort den så populär.


2. Procent av portföljen

Procent av portföljen innebär att du tar ut en viss procent (t ex 4%) av portföljens aktuella värde varje år. 

Nyckelordet här är "aktuella" till skillnad från 4%-regeln ovan vars uttag baseras på initialvärdet. 

Modellen tar till skillnad från 4%-regeln ovan full hänsyn till portföljutvecklingen och pengarna kommer aldrig att ta slut. Nackdelen är att uttagen mellan åren kan variera stort, vilket tydligt ses nedan mellan år 3 och år 4 vilket gör att det krävs att man kan vara flexibel med sina uttag antingen genom att ha andra inkomster eller att minska kostnaderna.

Denna modell läggs in i min gemensamma kalkylmodell genom 100% taknivå och -100% golvnivå (har varken golv eller tak för uttaget).
Uttagen varierar som ni kan se kraftigt vilket jag inte tror många skulle acceptera.

3. Vanguards dynamiska hybridmodell

Som namnet antyder är Vanguards dynamiska hybridmodell just en hybrid av olika modeller och det är faktiskt en hybrid mellan 4%-regeln och Procent av portföljen-regeln från ovan.

Modellen tar viss hänsyn till portföljutveckling (därav dynamisk), men pengarna kan precis som med 4%-regeln ta slut.

Som ses i modellen nedan beräknas varje år ett beräknat uttagsbelopp men om detta belopp ligger utanför takbeloppet (t ex 5% över uttagsbeloppet föregående år) eller under golvbeloppet (t ex 2,5% under uttagsbeloppet föregående år) så plockas tak- eller golvbeloppet ut i stället.

Vanguard räknar med att 5% uttag, 5% tak och -2,5% golv med 85% sannolikhet ska räcka i 35 år. 

Genom att begränsa uttaget i starka tider med ett uttagstak räknar modellen med att 5% uttag är möjligt men man kan ju använda andra värden om man vill.
I modellen syns att de olika uttagsbeloppen Beräknat uttagsbelopp, Takbelopp och Golvbelopp plockas ut beroende på hur portföljutvecklingen varit.

4. Mina egna värden i Vanguards dynamiska hybridodell

Det är alltså endast 4 värden man måste bestämma innan man kan använda Vanguards modell och de är samlade längst upp till vänster i min kalkylmodell:
  • Taknivå = 5%
  • Golvnivå = -5%
  • Uttagsnivå = 5%
  • Portföljvärde = 3.600.000 kr

4.1 Taknivå

5% precis som modellen i exemplet ovan tycker jag är rimlig nivå och det finns ingen anledning att frångå.
 

4.2 Golvnivå

Eftersom jag är singel och kommer att ha låga fasta kostnader kan jag ganska lätt sänka mina kostnader under en period när portföljen går dåligt. Jag menar att under den tiden får jag väl ställa in en resa, inte köpa nya kapitalvaror eller renovera på huset.

Dessutom kan man ju försöka sig på att att arbeta lite under en sådan period.

Till sist så kommer kapitaluttag från portföljen bara att utgöra ca 2/3 av min totalinkomst (1/3 är pension) så kan jag tillåta mig att ha ett lägre golv (-5%) för att öka sannolikheten att lyckas med från 85% till 95% då jag tycker att 85% success rate kanske är lite dåligt. 

Eller är 85% sannolikhet för att pengarna ska räcka i 35 år kanske inte för dåligt? Genomsnittslivslängden för män är just nu 81 år och sannolikheten för att pengarna ska räcka bara 26 år (55 till 81 år) är nära 100% även vid en golvnivå på -2,5%. Jag har inga arvingar så det gör inget om pengarna tar slut men de får inte ta slut för tidigt.
 
Då jag tänker gå i pension vid 55 år ska pengarna med 5% golvnivå med 95% sannolikhet räcka till 90 år.

4.3 Uttagsnivå

Jag tänker att jag lämnar uttaget på standardinställningen 5%. En tanke jag har är att efter kanske 5-10 år och om portföljen fått en bra start i min FIRE så kanske man vågar höja några tiondelar?

Likadant kanske sänka några tiondelar om portföljen gått svagt i 10 år. Detta borde vara OK eftersom jag vid 64-65 år får statlig pension som blir lite högre än den tjänstepension jag haft dittills.

4.4 Portföljvärde

Jag tänker mig ett initialt uttag om 15.000 kr/månad vilket ihop med tjänste- och privatpensioner på 5-6.000 kr ger mig summan 20.000 kr/månad netto vilket är den den budget jag tagit fram.

Med 5% uttagsnivå betyder detta att portföljen behöver vara på 3.600.000 kr och vi får nedanstående bild:
Men detta är alltså bruttoportföljen inklusive belåning. Jag tänker mig att ha kvar en viss belåning även i FIRE men att den inte ska vara lika hög som nu. Idag har jag en investeringsgrad (totalt kapital / eget kapital) på 3.000.000 / 2.400.000 = 125%. Som pensionär tänker jag mig 115% och då hamnar portföljens egna kapital på 3.100.000 kr vid ett totalt kapital på 3.600.000 kr. Nyckeltalet investeringsgrad tycker jag är intressant och jag vet att jag ligger högt, men det ska alltså ner en bit innan FIRE. Många andra som ligger med kassa har alltså en investeringsgrad på < 100%.

Idag är portföljens egna kapital 2.400.000 kr vilket då avstämning ska ske 2023-12-31 ger mig 30 månader (2,5 år) att skrapa ihop ytterligare 700.000 kr vilket låter möjligt. Förhoppningsvis kan det bli några 100.000 kr ytterligare vilket i så fall skapar säkerhetsmarginal då jag fortfarande inte kan gå tidigare eftersom jag behöver ha mina pensioner som komplement.

Vad gör jag om jag inte når ända fram till 2023-12-31? Är det väldigt nära slutar jag nog ändå och hoppas att hitta något deltidsknäck som kan ge mig den sista slanten varje månad. Eller prutar ner konsumtionen en bit. Alternativet är att fortsätta jobba en månad i taget tills målet nås men det beror nog på hur gärna jag vill bli fri just då. Avstämningsdatum behöver ju inte vara per sista december utan kan vara vilket månadsskifte som helst.


Avslutning

Eftersom kalkylblad är så lätt att kopiera rader på skulle man kunna ha avstämning av portföljvärdet och uttaget månadsvis men jag tror inte jag kommer att använda mej av det. 

Vill man fördjupa sig mer i dessa och andra uttagsmodeller kan jag rekommendera en omfattande artikel av RikaTillsammans som är mycket bra även om Bolmeson fått rättfärdig kritik om annat han håller på med. Det finns bland annat tabeller med sannolikheter att lyckas för olika kombinationer av värden.

Jag är helt övertygad om att Vanguards dynamiska uttagsmodell är rätt för mig, men de 4 parametrarna som ska ställas in kommer jag kanske att justera något innan jag gör min FIRE.

tisdag 29 juni 2021

Ny milstolpe nådd: 2.4 MSEK i portföljen

Då jag bestämt för att delvis lämna utdelningssekten för att försöka mig mer på att få en bra totalavkastning (se här) oavsett om bolaget delar ut mycket, litet eller inget alls så kommer portföljvärdet och dess utveckling att få betydligt större fokus framöver.

Å ena sidan är 100.000 kr i portföljvärde mycket i den riktiga världen utanför oss investeringsbloggare, men å andra är det bara ett litet steg mot ekonomiskt fri och kan försvinna fortare än de kom. Men låt mig glädjas denna dag när jag har nått en ny milstolpe för portföljvärdet.

Jag har dock bestämt mig för att fortsätta med milstolparna men att lägga till uppgift om hur mycket av milstolpen som kommer från värdetillväxt respektive insättningar.

Nedanstående grafs sista par av röd och blå stapel visar att senaste 0,1 MSEK-milstolpen kommer från 30.500 kr sparande och 69.500 kr värdetillväxt. Jag hoppas verkligen trenden med en liten del sparande och en stor del värdetillväxt fortsätter och förstärks. En tredjedel sparande och två tredjedelar värdetillväxt är en trend som gärna får fortsätta.

Uppnådda portföljvärdesmilstolpar:
2,4 MSEK - Uppnått 2021-06-29 och tog 53 dagar
2,3 MSEK - Uppnått 2021-05-07 och tog 29 dagar
2,2 MSEK - Uppnått 2021-04-08 och tog 28 dagar
2,1 MSEK - Uppnått 2021-03-11 och tog 7 dagar
2,0 MSEK - Uppnått 2021-03-04 och tog 387 dagar
1,9 MSEK - Uppnått 2020-02-11 och tog 25 dagar
1,8 MSEK - Uppnått 2020-01-17 och tog 31 dagar
1,7 MSEK - Uppnått 2019-12-17 och tog 43 dagar
1,6 MSEK - Uppnått 2019-11-04 och tog 52 dagar
1,5 MSEK - Uppnått 2019-09-13 och tog 71 dagar
1,4 MSEK - Uppnått 2019-07-04 och tog 150 dagar
1,3 MSEK - Uppnått 2019-02-04 och tog 192 dagar
1,2 MSEK - Uppnått 2018-07-27 och tog 73 dagar
1,1 MSEK - Uppnått 2018-05-15 och tog 155 dagar
1,0 MSEK - Uppnått 2017-12-11 och tog 179 dagar
0,9 MSEK - Uppnått 2017-06-15 och tog 120 dagar
0,8 MSEK - Uppnått 2017-02-15
Genomsnitt 100 dagar

En annan trend jag vill se är att en allt större portfölj gör att portföljvärdesstolparna ramlar in allt snabbare och förutom vid Corona-fallets 387 dagar ser det väl ut så ovan. I Coronafallet föll portföljen tillbaka till knappt 1,4 MSEK och jag fick i återhämtningen uppleva passeringar av milstolparna 1,4-1,9 MSEK en andra gång.

Mitt mål för portföljvärdet 2025-01-01 när jag hoppas ha arbetat min sista dag är 3,5 MSEK vilket är 1282 dagar från idag. Om jag håller samma fart som hittills (100 dagar) för de kommande saknade 11 portföljvärdesmilstolparna tar det 1100 dagar och jag har 136 dagar till godo. Osäkerheten i denna prognos är dock oerhörd - på båda hållen! Troligen ska det in en krasch någonstans och även en eller två riktigt starka perioder. Jag har en större portfölj nu som har bättre möjlighet att öka i kronor snabbare, men samtidigt har börsen haft en otrolig period som blir svår att kopiera framöver.

Nästa milstolpe är två-och-en-halv och dessutom 1,0 MSEK från slutmålet och kanske får firas lite mer än med ett blogginlägg. 

söndag 27 juni 2021

Totalavkastning vs Direktavkastning

Bakgrund

Min portfölj är utvald på grundval av utdelningshistorik, utdelningstillväxt och direktavkastning mestadels och jag har länge misstänkt att åtminstone en del av mina innehav inte levererar en totalavkastning i klass med index.

Kronan till Miljonen skrev ett inlägg om att beräkna totalavkastning som fick mig att skriva ett inlägg själv.

När jag fått nog av solen i helgen gjorde jag därför en totalavkastningsanalys av alla Stockholm Large Caps 138 st olika värdepapper för perioden 2010-2020. 2021 lägger till jag först efter årsskiftet.

Det är totalavkastning inklusive återinvestering av utdelningar (även extrautdelningar) jag har beräknat, se mitt kalkylark. Siffrorna visar genomsnittlig totalavkastning per år. Dessutom visar A/D 5/10-kolumnen om avkastningen ökar (>1) eller minskar (<1).

Mina resultat

Jag vill att mina aktier år efter år ska lämna en god totalavkastning och därför har jag räknat på totalavkastningen för Stockholm Large Caps värdepapper under perioden 2010-2020 (10 år). Jag tror nämligen att de företag som fungerat bra de senaste 10 åren i de flesta fall kommer att fungera bra framöver också. Eller betyder detta att jag redan missat tåget?

De nya raketerna kommer jag att missa men det är OK då de är inte med bland de stabila utdelarna heller. Det jag vill undvika är surdegar som lämnar bra med utdelning men inte har någon vidare värdeutveckling, Telia är ett känt fall. I något fall kanske jag placerar i ett företag som har presterat bra i bara 5 eller 7 år.

Min analys visar att genom att fokusera ensidigt på direktavkastning diskvalificeras stor del av de värdepapper som ger den högsta totalavkastningen. Så är det bara.

Av de 138 värdepapperna har hela 42 st en börshistoria på mindre än 10 år, 96 st kvar alltså och här är de rangordnade efter just 10 års avkastning:

Bland de 20 högst placerade har jag bara Investor och Latour och de har jag ju varit jättenöjd med trots låg utdelning. 2 av 20 kändes inte bra kan jag säga.

Därför kommer att jag att göra stora ominvesteringar på mitt ISK för svenska placeringar. Min KF för utlandsplaceringar kommer dock att ligga kvar med sitt utdelningsfokus tills vidare.

Jag får reservera mig får felskrivningar i tabellen och kommer att dubbelkolla listan någon gång (senast januari).

Avslutning

Genom att satsa mer på totalavkastning kommer jag att framöver prata mycket mindre om utdelning och borde kanske byta mitt bloggnamn (skämt)?

Jag kommer alltså att fokusera på att få upp mitt portföljvärde snarare än att se utdelningarna växa. De båda synsätten utesluter inte varandra helt, men antalet företag att välja på blir nu så mycket större.

Då blir det också naturligt att jag tänker mig att plocka ut pengar från portföljen i FIRE där beloppet baseras på portföljvärdet. 4%-regeln är den mest kända men jag gillar inte den då portföljen kan skadas allvarligt vid några svaga år. I stället kommer jag att använda Vanguards dynamiska hybridmodell som tar hänsyn till portföljvärdesförändringar.

fredag 25 juni 2021

Pensionsplan 2025 komprimerad till EN graf (uppdaterad 2021)

Regn på midsommarafton, vem kunde trott det? Nåväl, det finns en reservplan för sill och nubbe under tak. Tänkte bara skriva ett inlägg först.

Tiden ramlar på fort och min plan till exit knappt 55 år gammal 2025-01-01 är "bara" 3,5 år (42 mån) bort. Men håller planen?

Detta är andra upplagan av denna till en enda graf komprimerade pensionsplan, se här för förra upplagan från förra året.

Värdena bakom grafen bygger på de bästa beräkningar och uppskattningar jag har i dagsläget. I år har jag dock lagt in lite pessimism på ett par ställen:

  • Antar att jag kanske inte kommer att arbeta hela vägen till 55 år
  • Antar att det inte blir så mycket pengar kvar efter bostadsbytet

Syfte

Grafen ska årligen uppdateras vid sommartid för att se om jag vid 1:a januari 2025 år har ekonomisk möjlighet att göra min Exit.

Sommartid är optimalt då årets utdelningar till stor del är bestämda och det blir lätt att uppskatta årets utdelningar med precision. Dessutom är pensionsprognoserna uppdaterade och till sist ger det mig lite tid att förbereda min uppsägning som planeras ske 1:a oktober 2024 och sedan löpa 3 månader.

Fas 1 - Uppbyggnadsfasen (47-54 år)

Fas 1 består av dels historik (47-51 år) och dels prognoser (52-54 år). Men varje år som jag uppdaterar grafen blir historiken längre och prognoserna blir kortare och mer träffsäkra. Det blå strecket visar dagens datum.

2017 hade jag som 47-åring mitt första helår som utdelningsinvesterare och det blir därför startpunkten. 47-51 år sparar jag hårt och utdelningarna ökar stadigt med undantag av Covid-19-året 2020.

I år är utdelningarna tillbaka och större än någonsin. Nästa år och åren därefter till dess jag fyller 55 år hoppas jag att utdelningarna håller sig kvar där uppe, men detta är långt ifrån säkert. 

Det finns även andra risker såsom arbetslöshet eller sjukdom som hotar. Just arbetslöshet oroar mig en hel del då det blåser kalla vindar på jobbet och därför har jag justerat ner utdelningsökningarna till 1.000 kr/mån per år för 53-55 år och hamnar på ca 14.000 kr/mån till vid 55 år. Är inte ens säker på att jag orkar jobba fram till 55 år då det varit jobbigt ett bra tag nu. Med jobb hela vägen blir det sannolikt mer utdelningar.

För nästa år tror och hoppas jag dock att jag redan grundlagt för rejäla utdelningsökningar på 2.000 kr/mån.


Fas 2 - Uttag av privat- och tjänstepension (55-64 år)

Vid 55 år är planen att sluta jobba. Konsumtion möjliggörs i stället genom att ta ut all privat- och tjänstepension fram till 64 år och dessutom börja plocka ut utdelningar. Det finns ingen anledning att göra dessa pensionsutbetalningar livslånga då den allmänna pensionen som ersätter blir större.

Under 9 år ger dessa pensioner runt 6.000 kr/månad.

Även om jag slutar nyspara och tar ut alla utdelningar räknar jag med att utdelningarna kommer att växa med mer än inflationen då jag kommer att ha kvar mina värdebolag snarare än att köpa högutdelare och fixed income. Detta gör att första året troligen blir det fattigaste och att det sedan bara blir bättre.

Privat- och tjänstepension tror jag är den stabilaste delen av mina inkomster då lagstiftaren troligen inte vågar ge sig in och reglera privata uppgörelser. Den enda risk jag ser här är att tidigaste uttag av statlig pension flyttas upp från dagens 64 år. Men även om det sker så lär det inte ske från ett år till ett annat utan det blir tid att planera.

Det stör mig dock att skatten på tidigt uttag av pension är så mycket högre än senare uttag vilket jag skrev om här (avsnitt 2.2).

Fas 3 - Byta boendeform och geografi (55- år)

Fas 3 följer tätt inpå fas 2 (sannolikt samma år). Genom att sälja min belånade bostadsrätt i Stockholm och köpa mig ett obelånat hus i Småland vill jag uppnå 3 saker: få ett bättre liv och boende, bli helt skuldfri samt frigöra kapital för att investera i utdelande aktier. Däremot tror jag inte att boende i hus varken blir billigare eller dyrare än lägenhetsboende.

Jag skrev om detta nyligen och tror försiktigt att minst 400.000 kr kommer vara kvar efter att allt har betalats, vilket investerat ger en dryg tusing per månad i utdelningar. Men det kan bli både dubbelt och tredubbelt och t o m fyrdubbelt. Finns många variabler här som kan slå åt fel eller rätt håll.

Trots försiktighet vad gäller utdelningsökningar och bostadsbyte når årets prognos för Exit 2025 upp till hela 21.000 kr/mån vilket med marginal är över de 19.000 kr jag budgeterat som tillräckligt.

En annan möjlig användning av överlikviden om utrymme finns är att göra en amortering på aktiebelåningen som bör vara lägre eller ingen alls som pensionär.

Fas 4 - Uttag av statlig pension (64- år)

Nedan använder jag lagstiftarens senaste regler även om det komma att ändras innan jag är där.

När sista utbetalningen av privat- och tjänstepension gjorts, ersätts dessa av en allmän pension vid 64 års ålder som blir något högre, ca 8-10.000 kr/mån.

Från 65 år (kommer troligen höjas) finns det garantipension för de med de lägsta pensionerna och från 66 år är skatten på pension lägre. Detta syns som de 2 gröna trappstegen i grafen ovan.

Avslutning

Mina pensioner vet jag ligger i bottenskiktet, men trots det är det de som gör att jag sannolikt kommer att kunna gå i pension vid 55 års ålder. Mina bekanta kommer trots bättre karriärer (och pensioner) inte kunna gå i pension förrän vid 65+ år, men det beror på att de inte har något kapital sparat och sitter med en större kostnadskostym

Pensioner tillsammans med utdelningar från en portfölj som bör hamna på ca 3,5 MSEK ska räcka för att ta mig i mål.

Pensioner anges netto medan anges utdelningar brutto då jag tror att källskattehanteringen börjat fungera nu. Kanske att jag skulle dragit av kapitalskatter med ca 10% av utdelningarna dock.

Numera tror jag inte att jag inte kommer att jobba en enda timme efter 55 år utan något blir det och bara ett par tusenlappar per månad skulle göra stor skillnad. Men detta ska vara jobb med något intressant och för att jag vill och inte för att jag måste. 

Glad midsommar!