torsdag 26 augusti 2021

Ny värmepump på plats i mitt sannolika framtidsboende!

Som mina trognaste läsare vet ämnar jag vid FIRE 2025 sälja min lägenhet i Sthlm och flytta till hus i Småland.

Troligen blir det mitt föräldrahem - ett ordinärt 1-planshus 100 m2 med källare och mexitegel halvvägs upp från 1973 i en liten småländsk tätort. Det som inte är ordinärt med huset är att det är i ett extremt bra skick då min far är pedant ut i fingerspetsarna. Tyvärr andas huset också en del 70-80-tal vilket gör att även om allt fungerar så är det lite gammalmodigt bitvis. Inte så mycket är bytt men mycket väl underhållet och t ex fönster är i nyskick. Lyckligtvis fick jag honom att installera fiber. Den lokala byggmästaren som byggt huset och stora delar av byn har mycket bra rykte om problemfria hus vilket inte är fallet med många andra hus där. Allt detta ihop med affektionsvärdet gör att jag gärna tar just detta huset.

Nu är en ny luft-vattenvärmepump á 111.000 kr på plats och det enda MÅSTE-underhållet av dignitet pappa och jag kan tänka oss det närmaste decenniet är taket som kostar i storleksordningen samma pengar som värmepumpen eller kanske lite mer. Det är ändå torr uppifrån, torr nerifrån samt stabil, autonom och billig värme som är basfunktionerna man vill ha.

Det blev förresten Mitsubishi Ecodan Split. Split anger att det är köldmediumanslutning mellan ute- och innedel vilket skulle ha någon fördel jämfört vattenanslutning.

Sedan finns det naturligtvis en lång lista på förbättringar och renoveringar man skulle kunna göra, här några av de dyrare: vinterisolerat uterum med trädäck utanför, växthus, redskapsbod, carport, solceller, gym, biorum, isolering och uppvärmning garage. Jag har en lista där varje "rum" (inkl trädgård) är med och det blir mycket pengar och jobb. Tanken är att göra så mycket som möjligt själv för att spara pengar. Brist på hantverkserfarenhet får kompenseras med att jag har många tillgängliga timmar i FIRE.

Om det blir föräldrahemmet beror på timingen:

  1. Min far är 82 år och av den segare sorten så det kan bli så att han orkar bo kvar i huset långt bortom 2025 vilket såklart vore jätteroligt, men då får vi se hur jag gör med flytten. Inte flytta eller köpa eller kanske hyra något annat i Småland?
  2. Blir det tidigare än 2025 är det perfekt att huset nu har ett värmesystem som fungerar även om man inte är plats (tidigare pellets vars magasin räckte en vecka i sträng kyla) och att man därför kan ha huset som fritidsboende fram till FIRE.
  3. Blir det ungefär 2025 är det såklart också perfekt.

måndag 16 augusti 2021

Mina 3 jobb

1. Jobb #1 (Lönearbete)

Jobb #1 är självklart vanligt lönearbete och tidigare har jag ansett att jag har enda ett jobb där jag är anställd 8 timmar om dagen, 5 dagar i veckan. och får lön en gång i månaden. Det betalar mina räkningar och ger mig dessutom möjlighet att spara drygt hälften till aktieköp.

Men kostnaden för att arbeta 100% börjar kännas för hög. Inklusive lunch och pendling blir det 10 timmar per dag. Med 8 timmar sömn samt med återhämtning och förberedelser från arbetsdagen och blir det inte mycket kvar av dygnet.

Hittills har jag inte vågat begära deltid på nuvarande jobb eller se mig om efter enklare deltidsjobb då jag varit orolig att inte hinna mål i sådana fall till min planerade exit 2025. Men portföljvärdet har gått starkare än jag trott på sistone och kanske att det finns möjlighet att jobba deltid (50%?) åtminstone 2023 och 2024 som en försmak av FIRE (OK, även jag vet att börsen kan falla tillbaka igen).


2. Jobb #2 (Pengaförvaltning)

Andra jobbet är såklart att förvalta mina pengar vilket är både jobb och nöje. Lägger säkert 5 timmar per vecka på detta och ibland dubbelt.

Jag skulle kunna köpa indexfonder och då skulle säkert 1 timme per månad räcka långt. Detta är dock inte i närheten av aktuellt just nu. Tvärtom tror jag att Jobb #2 har möjligheter att bli det dominerande jobbet 2025 när jag slutat med Jobb #1. Kanske jag tar en liten del av portföljen och skapar ett lekkonto där jag kan hålla på med riskfyllda placeringar, optioner eller IPOs?


3. Jobb #3 (Sidoinkomster)

Jobb #3 är idag underutvecklat och med det menar jag Sidoinkomster. Jag har tänkt att jag skulle utveckla Jobb #3 redan medan Jobb #1 löper på för fullt, men jag känner att jag inte orkar riktigt så troligen blir det inget systematiskt förrän jag har lagt ner Jobb #1 eller eventuellt gått ner till deltid.

Exempel på sidoinkomster:

  1. Cashback på köp - Dåligt att det kan locka till onödiga köp, men när det måste köpas nytt köp till lägsta pris plus cashback.
  2. Panelundersökningar - Fysiska så länge jag är kvar i Stockholm och digitala såväl nu som sedan. Dåligt är att det är dåligt betalt och tråkigt samt oftast inte ger något utbyte mer än lite pengar. Bra är det alltid finns undersökningar att göra.
  3. Reklamintäkter & Affiliates - Från egna hemsidor och bloggar. Har testat lite med denna blogg, men finns mycket mer att göra. Vissa andra bloggare inom samma ämne redovisar hyggliga inkomster för att vara en sidoinkomst. Jobbigt att bygga ett varumärke, men om man lyckas kan det bli riktigt bra.
  4. Ta korta småjobb - T ex vakt på högskoleprovet eller valarbetare. Ser inga nackdelar förutom att det kanske inte blir så ofta.
  5. Ta förtroendeuppdrag på deltid - T ex god man eller kommunpolitiker, kanske även obetalt i förening. Det som stör mig med detta är att man blir uppbunden och inte blir helt fri att t ex göra en spontan långresa.
  6. Konsulta - Detta skulle troligen ge mest pengar men kanske skulle likna Jobb #1 för mycket vilket gör mig något tveksam. Men kanske på deltid eller heltid en kortare tid.
  7. Sälja saker jag inte behöver - Har historiskt bara sålt ett par gånger via Tradera/Blocket. Har inte så mycket säljbart i min lägenhet men med mer tillgänglig tid och tillgång till föräldrahemmet finns stora möjligheter att sälja.

Punkt 1-3 gör jag redan idag, men panelundersökningar endast periodvis.

Om Jobb #2 gått väldigt bra så blir behovet av pengar från Jobb #3 punkt 4-6 egentligen inget alls, men det kan vara roligt att göra ändå för att få det sociala eller lära sig något.

Eget arbete i, på eller kring det egna huset och lösöre ger kanske inga inkomster men det kommer ge lägre kostnader jämfört med att lägga ut jobbet samtidigt som jag lär mig något. Tid kommer inte vara en trång sektor så då gör det inget om det skulle ta mig 10 gånger så lång tid som för en hantverkare så länge jag inte förstör något. Kvaliteten blir enligt mig oftast bättre när man gör något själv än köper en tjänst vilket beror på att man kan låta det ta den tiden det gör och kan använda bästa råvarorna samt slipper tänka på jobbets lönsamhet. Kanske det kan ses som en sidoinkomst även detta? Exempel på detta kan vara att göra en egen pizza för 20 kr i stället för att köpa en för 90 kr - idag som heltidsarbetande händer detta väldigt sällan. Det kan också vara att bygga ett uterum själv och spara 100.000 kr mot att lägga ut jobbet. Billigast är fortfarande att inte göra något uterum alls så det gäller att hålla sig till projekt som faktiskt tillför livskvalitet. Att ett bra uterum höjer värdet på kåken är helt ointressant då jag inte tänker sälja någon gång.

Har mina läsare något att tillföra om jobb nu i pre-FIRE och i FIRE?

söndag 1 augusti 2021

Portföljvärdet rusar på: nu 2,6 MSEK!

Har haft lite semester hemma hos pappa: fiske, blåbärsplock, syltat, lagat mat, jobbat med hus & trädgård (och tittat på OS). En försmak av mitt kommande FIRE-liv. Pappa är nu på det klara med att jag gärna tar över huset när han är klar med det. Det är t o m så att han fått lite nytändning att hålla det i skick. Efter att vi klippt häcken tog vi och klippte bort dött och bytte en buske helt. Oxbärshäcken fröar en hel del så vi satte några småplantor på tillväxt i trädgårdslandet för att kunna byta några till i häcken nästa år. Långsiktigt, långsamt och billigare än att köpa nya plantor - precis som jag vill ha det.

Det är den förste idag men jag har sedan ett antal månader tillbaka inte skrivit någon månadsrapport.

I stället hände det redan 23/7 och innan månadens nysparande att portföljen rusade över 2,6 MSEK.

Då jag bestämt mig för att delvis lämna utdelningssekten för att försöka mig mer på att få en bra totalavkastning (se här) oavsett om bolaget delar ut mycket, litet eller inget alls så kommer portföljvärdet och dess utveckling att få betydligt större fokus framöver. Detta betyder också att utdelningarna kommer ur fokus.

Å ena sidan är 100.000 kr i portföljvärde mycket i den riktiga världen utanför oss investeringsbloggare, men å andra är det bara ett litet steg mot ekonomiskt fri och kan försvinna fortare än de kom. 

Men jag har nu bara 5 st 0,1 MSEK-milstolpar kvar till mitt slutmål och det kan mycket väl gå långsammare framöver.

Jag har därför bestämt mig för att fortsätta med milstolparna men att lägga till lite mer information.


Var kommer milstolpen ifrån?

Nedanstående grafs sista blå stapel visar att senaste 0,1 MSEK-milstolpen för tredje gången genom tiderna inträffar utan att jag hunnit göra något sparande. Hela milstolpen kommer alltså från värdeutveckling och det blir ingen röd stapel! Jag hoppas verkligen få några till milstolpar med en liten del sparande och en stor del värdetillväxt även om inget sparande kanske är lite extremt.
En graf jag inte visat på ett tag är grafen som visar sparandets andel av portföljutvecklingen. Just nu visar den 40,83% vilket betyder att för varje krona jag skjutit in sedan start har marknaden givit mig 1,45 kr (59,17%/40,83%). Trenden är fin och nästa stora mål för den grafen är 33% vilket skulle betyda att marknaden gett mig 2,00 kr för varje egeninsatt krona.

Hur snabbt gick milstolpen?

Denna milstolpe tog endast 16 dagar vilket gör den till den tredje snabbaste någonsin. 

En trend jag vill se är att en allt större portfölj gör att portföljvärdesstolparna ramlar in allt snabbare och förutom vid Corona-fallets 387 dagar ser det väl ut så nedan. I Coronafallet föll portföljen tillbaka till knappt 1,4 MSEK och jag fick i återhämtningen mot 2,0 MSEK uppleva passeringar av milstolparna 1,4-1,9 MSEK en andra gång.

Bruttovärdet på portföljen är runt 3,2 MSEK och om vi antar att portföljen ökar 8% om året i snitt och att jag nysparar 150.000 kr/år kan jag i snitt förvänta mig 400.000 kr/år i ökning av portföljvärdet, alltså varje milstolpe á 0,1 MSEK ska ta ungefär 3 månader. Detta är siffror som jag skulle vara nöjd med och skulle med lätthet ta mig i mål 2025-01-01 enligt nya planen (se nedan).

Uppnådda portföljvärdesmilstolpar:
2,6 MSEK - Uppnått 2021-07-23 och tog 16 dagar
2,5 MSEK - Uppnått 2021-07-07 och tog 8 dagar
2,4 MSEK - Uppnått 2021-06-29 och tog 53 dagar
2,3 MSEK - Uppnått 2021-05-07 och tog 29 dagar
2,2 MSEK - Uppnått 2021-04-08 och tog 28 dagar
2,1 MSEK - Uppnått 2021-03-11 och tog 7 dagar
2,0 MSEK - Uppnått 2021-03-04 och tog 387 dagar
1,9 MSEK - Uppnått 2020-02-11 och tog 25 dagar
1,8 MSEK - Uppnått 2020-01-17 och tog 31 dagar
1,7 MSEK - Uppnått 2019-12-17 och tog 43 dagar
1,6 MSEK - Uppnått 2019-11-04 och tog 52 dagar
1,5 MSEK - Uppnått 2019-09-13 och tog 71 dagar
1,4 MSEK - Uppnått 2019-07-04 och tog 150 dagar
1,3 MSEK - Uppnått 2019-02-04 och tog 192 dagar
1,2 MSEK - Uppnått 2018-07-27 och tog 73 dagar
1,1 MSEK - Uppnått 2018-05-15 och tog 155 dagar
1,0 MSEK - Uppnått 2017-12-11 och tog 179 dagar
0,9 MSEK - Uppnått 2017-06-15 och tog 120 dagar
0,8 MSEK - Uppnått 2017-02-15
Genomsnitt 90 dagar


Hur långt har jag kommit mot målet?

Jag har nyligen (avsnitt 4) ändrat både avstämningspunkt och minimivärde för portföljen för att jag ska kunna göra min FIRE.

Nya målet är att portföljen per 2023-12-31 ska ha ett nettovärde på minst 3,1 MSEK. Till detta ska jag vara investerad till 115% vilket innebär ett bruttovärde på 3,6 MSEK. 

Det är sedan ur dessa 3,6 MSEK som jag ska plocka ut 5,0% för konsumtion under 2025 (180.000 kr), läs mer här. Påföljande års uttag kommer att påverkas nedåt om portföljvärdet faller och uppåt om portföljvärdet stiger. Beloppet räknas även upp med inflation.

2,6 MSEK betyder att jag kommit 2,6 MSEK/3,1 MSEK = 84% mot målet och att jag har 29 månader på mig att skrapa ihop de sista 0,5 MSEK vilket låter mycket rimligt om inte börsklimatet blir för bistert framöver.

tisdag 13 juli 2021

Ett kortsiktigt mål snart nått

Jag har mitt bolån på 1,5 MSEK på Nordnet där det tidigare räckte med 1,0 MSEK sparat för att få lån med rabatterad ränta.

Nu är kravet på nya lån minst 2,5 MSEK för att få en vettig ränta.

Min ränta för bolånet ligger på numera medelmåttiga 1,29% men jag har sedan något år hoppats att jag någon gång ska nå 2,5 MSEK så räntan sänks till helt OK 1,09% vilket ger en sänkning av mina fasta kostnader med med 2.100 kr efter ränteavdrag. Inte jättemycket men klart märkbart.

Det är helt klart billigare att leva som rik än som fattig! Jag menar, den fattige bor dyrt i hyresrätt, jag bor till OK kostnad i min BR, men den rike betalar ännu lägre ränta än jag (se Nordnet).

I skrivande stund saknas det bara 20.000 kr till 2,5 MSEK på Nordnet (jag har ett par konton på Nordnet utanför det jag visar på bloggen också) vilket jag hoppas nå tills 3-månadersräntan binds igen 1/10. 

20.000 kr kan jag lätt spara på 3 månader och om portföljvärdet åtminstone håller sig platt så räcker det för att nå 2,5 MSEK.

På längre sikt (i FIRE) kommer jag inte ha något bolån alls utan kommer köpa mitt hus i Småland kontant. Dels för att det känns rätt, men mestadels för satt jag då inte kommer vara kreditvärdig (= ingen arbetsinkomst).

onsdag 7 juli 2021

Två-och-en-halv miljon i portföljen netto

Då jag bestämt för att delvis lämna utdelningssekten för att försöka mig mer på att få en bra totalavkastning (se här) oavsett om bolaget delar ut mycket, litet eller inget alls så kommer portföljvärdet och dess utveckling att få betydligt större fokus framöver. Detta betyder också att utdelningarna kommer att tonas ner rejält.

Å ena sidan är 100.000 kr i portföljvärde mycket i den riktiga världen utanför oss investeringsbloggare, men å andra är det bara ett litet steg mot ekonomiskt fri och kan försvinna fortare än de kom. 

Jag har dock bestämt mig för att fortsätta med milstolparna men att lägga till uppgift om hur mycket av milstolpen som kommer från värdetillväxt respektive insättningar.


Var kommer milstolpen ifrån?

Nedanstående grafs sista blå stapel visar att senaste 0,1 MSEK-milstolpen för andra gången genom tiderna inträffar utan att jag hunnit göra något sparande. Hela milstolpen kommer alltså från värdeutveckling och det blir ingen röd stapel. Jag hoppas verkligen få några till milstolpar med en liten del sparande och en stor del värdetillväxt även om inget sparande kanske är lite extremt.


Hur snabbt gick milstolpen?

Denna milstolpe tog endast 8 dagar vilket gör den till den näst snabbaste någonsin. 

En trend jag vill se är att en allt större portfölj gör att portföljvärdesstolparna ramlar in allt snabbare och förutom vid Corona-fallets 387 dagar ser det väl ut så nedan. I Coronafallet föll portföljen tillbaka till knappt 1,4 MSEK och jag fick i återhämtningen mot 2,0 MSEK uppleva passeringar av milstolparna 1,4-1,9 MSEK en andra gång.

Bruttovärdet på portföljen är runt 3,1 MSEK och om vi antar att portföljen ökar 8% om året i snitt och att jag nysparar 150.000 kr/år kan jag i snitt förvänta mig 400.000 kr/år i ökning av portföljvärdet, alltså varje milstolpe á 0,1 MSEK ska ta ungefär 3 månader. Detta är siffror som jag skulle vara nöjd med och skulle med lätthet ta mig i mål 2025-01-01 enligt nya planen (se nedan).

Uppnådda portföljvärdesmilstolpar:
2,5 MSEK - Uppnått 2021-07-07 och tog 8 dagar
2,4 MSEK - Uppnått 2021-06-29 och tog 53 dagar
2,3 MSEK - Uppnått 2021-05-07 och tog 29 dagar
2,2 MSEK - Uppnått 2021-04-08 och tog 28 dagar
2,1 MSEK - Uppnått 2021-03-11 och tog 7 dagar
2,0 MSEK - Uppnått 2021-03-04 och tog 387 dagar
1,9 MSEK - Uppnått 2020-02-11 och tog 25 dagar
1,8 MSEK - Uppnått 2020-01-17 och tog 31 dagar
1,7 MSEK - Uppnått 2019-12-17 och tog 43 dagar
1,6 MSEK - Uppnått 2019-11-04 och tog 52 dagar
1,5 MSEK - Uppnått 2019-09-13 och tog 71 dagar
1,4 MSEK - Uppnått 2019-07-04 och tog 150 dagar
1,3 MSEK - Uppnått 2019-02-04 och tog 192 dagar
1,2 MSEK - Uppnått 2018-07-27 och tog 73 dagar
1,1 MSEK - Uppnått 2018-05-15 och tog 155 dagar
1,0 MSEK - Uppnått 2017-12-11 och tog 179 dagar
0,9 MSEK - Uppnått 2017-06-15 och tog 120 dagar
0,8 MSEK - Uppnått 2017-02-15
Genomsnitt 94 dagar


Hur långt har jag kommit mot målet?

Jag har sedan förra veckan (avsnitt 4) ändrat både avstämningspunkt och minimivärde för portföljen för att jag ska kunna göra min FIRE.

Nya målet är att portföljen per 2023-12-31 ska ha ett nettovärde på 3,1 MSEK. Till detta ska jag vara investerad till 115% vilket innebär ett bruttovärde på 3,6 MSEK. 

Det är sedan ur dessa 3,6 MSEK som jag ska plocka ut 5,0% för konsumtion under 2025 (180.000 kr), läs mer här. Påföljande års uttag kommer att påverkas nedåt om portföljvärdet faller och uppåt om portföljvärdet stiger. Beloppet räknas även upp med inflation.

2,5 MSEK betyder att jag kommit 2,5 MSEK/3,1 MSEK = 80% mot målet och att jag har 30 månader på mig att skrapa ihop de sista 0,6 MSEK vilket låter mycket rimligt om inte börsklimatet blir för bistert framöver.

fredag 2 juli 2021

En tillfällighet?

I söndags bestämde jag mig för att mer satsa på aktier med chans till hög totalavkastning oavsett vilken direktavkastning de har.

Redan tidigare i veckan bytte jag ut stora delar av de svenska innehaven och Nordnet tjänade ovanligt bra med courtage på mig (jag bytte dock courtageklass först, men på NN kan du inte byta tillbaka förrän om en månad...)

Än så länge har jag analyserat OMXS Large Cap här. Under sommaren när vädret blir lite sämre kommer jag att ge mig på S&P 500 på samma sätt.

Idag öppnar jag Nordnet och bland vinnarna finns 5 helt nya innehav och bland förlorarna 5 gamla innehav. En slump troligen men ändå känns det lite bra.

Trevlig helg!

torsdag 1 juli 2021

Uttag ur portfölj vid FIRE - min nya plan

0. Bakgrund

Redan för 3 år sedan hade jag betänkligheter om att utdelningar kanske inte var rätt metod för mig i uttagsfasen och skrev då två inlägg, 1 och 2.

Anledningen till att jag nu vill ha ett portföljesvärdesbaserat uttag i FIRE är att jag inte vill lockas att köpa endast bolag med hög direktavkastning utan även investera i tillväxtbolag med liten eller ingen direktavkastning när det är positivt för totalavkastningen.

Jag har gjort en analys av totalavkastningen för Stockholm Large Cap de senaste 10 åren och det är tydligt att enbart direktavkastning inte är tillräckligt att titta på.

Eftersom uttaget för 2025 (planerad FIRE-start) kommer att baseras på portföljvärdet 2023-12-31 (år 0 nedan i modellerna) blir mitt enda mål följande 2,5 år att maximera portföljvärdet tills dess och hoppas att det räcker till att göra min FIRE som planerat 2025. 

Det som oroar mig är om portföljvärdet mellan avstämningsdatum (2023-12-31) och uppsägningsdatum från jobbet 2024-10-01 kraftigt tar riktning söderut. Vad gör jag då? Troligen jobbar jag vidare då det verkligen inte är bra för portföljen att börja sin FIRE med en riktigt svag period, även om statsen säger att den sannolikt ska klara det. Det är inte heller bra för mitt välbefinnande och när det kommer till kritan är det faktiskt det enda som är viktigt för mig.

Angående välbefinnande så är jag inte säker på att jag orkar jobba ända fram till 2025 på nuvarande arbetsplats. Det kan bli så att jag får sparken, börjar jobba deltid, blir sjukskriven igen för att ha gått i väggen eller bestämmer mig för att sluta själv. I så fall blir såklart min FIRE om inte inställd så i alla fall uppskjuten.

Nedan presenterar jag i samma kalkylark 3 olika modeller för portföljvärdesbaserat uttag med likheter och skillnader, fördelar och nackdelar.

Här är länken till min modell och det är bara kopiera den och leka med era egna siffor.

Det svåraste med min modell tycker jag är att hålla reda på åren. Grundvärdet är alltså portföljvärdet per 31/12 år 0 (1.000.000 kr), men första uttaget (40.000 kr) sker inte förrän 31/12 år 1 för konsumtion först i år 2. Det är alltså 3 olika år inblandade, vilket jag i början tyckte var ett år för mycket.


1. 4%-regeln (fast summa + inflation)

4%-regeln innebär att man tar ut 4% av initalvärdet och justerar upp med inflationen varje år.

Detta är den i särklass mest omskrivna metoden för portföljvärdebaserat uttag, men jag är trots dess stora popularitet ytterst tveksam till denna metod då den inte alls tar hänsyn till portföljens värdeutveckling och risken finns att portföljvärdet kan ta stor skada efter några svaga år, särskilt om det sker i början. Kapitalet kan t o m ta slut även om det sannolikt även då dröjer flera årtionden innan det sker. Jag brukar därför kalla 4%-regeln för "dum".

Fördelen är att man redan på förhand vet vad man har att röra sig med, men har du möjlighet att sänka uttaget när portföljen har en svår period genom att jobba lite eller dra ner kostnaderna så är det positivt. Men då är det inte heller längre 4%-regeln som ju lutar sig mot statistik som säger att den sannolikt klarar även svåra perioder.

Nedan har jag lagt in uttag enligt 4%-regeln vilket innebär 0% taknivå och 0% golvnivå.

Se först med 0% inflation och sedan med 2% årlig inflation.
Som väntat blir uttaget med 4%-regeln för en portfölj på 1.000.000 kr och 0% inflation 40.000 kr varje år oavsett portföljutveckling.
Här kan man se uttagen öka med 2% årligen, vilket alltså motsvarar inflationen och köpkraften hålls därigenom konstant.

Man kan förstå att 4%-regelns enkelhet och förutsägbart gjort den så populär.


2. Procent av portföljen

Procent av portföljen innebär att du tar ut en viss procent (t ex 4%) av portföljens aktuella värde varje år. 

Nyckelordet här är "aktuella" till skillnad från 4%-regeln ovan vars uttag baseras på initialvärdet. 

Modellen tar till skillnad från 4%-regeln ovan full hänsyn till portföljutvecklingen och pengarna kommer aldrig att ta slut. Nackdelen är att uttagen mellan åren kan variera stort, vilket tydligt ses nedan mellan år 3 och år 4 vilket gör att det krävs att man kan vara flexibel med sina uttag antingen genom att ha andra inkomster eller att minska kostnaderna.

Denna modell läggs in i min gemensamma kalkylmodell genom 100% taknivå och -100% golvnivå (har varken golv eller tak för uttaget).
Uttagen varierar som ni kan se kraftigt vilket jag inte tror många skulle acceptera.

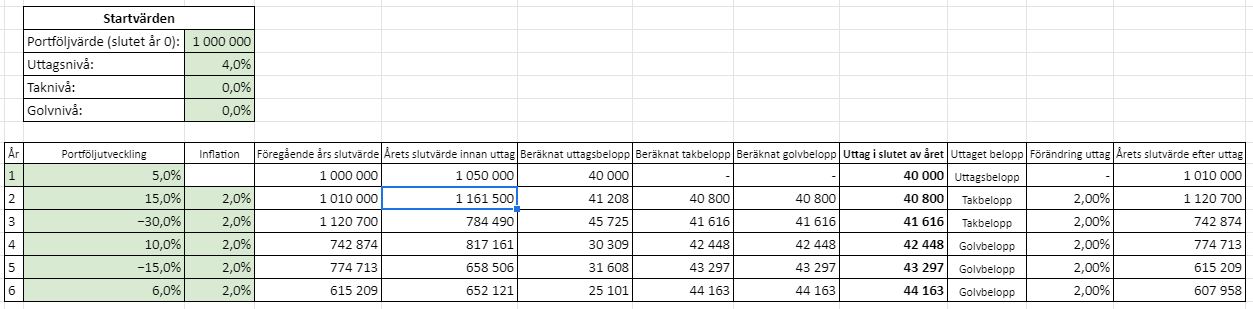
3. Vanguards dynamiska hybridmodell

Som namnet antyder är Vanguards dynamiska hybridmodell just en hybrid av olika modeller och det är faktiskt en hybrid mellan 4%-regeln och Procent av portföljen-regeln från ovan.

Modellen tar viss hänsyn till portföljutveckling (därav dynamisk), men pengarna kan precis som med 4%-regeln ta slut.

Som ses i modellen nedan beräknas varje år ett beräknat uttagsbelopp men om detta belopp ligger utanför takbeloppet (t ex 5% över uttagsbeloppet föregående år) eller under golvbeloppet (t ex 2,5% under uttagsbeloppet föregående år) så plockas tak- eller golvbeloppet ut i stället.

Vanguard räknar med att 5% uttag, 5% tak och -2,5% golv med 85% sannolikhet ska räcka i 35 år. 

Genom att begränsa uttaget i starka tider med ett uttagstak räknar modellen med att 5% uttag är möjligt men man kan ju använda andra värden om man vill.
I modellen syns att de olika uttagsbeloppen Beräknat uttagsbelopp, Takbelopp och Golvbelopp plockas ut beroende på hur portföljutvecklingen varit.

4. Mina egna värden i Vanguards dynamiska hybridodell

Det är alltså endast 4 värden man måste bestämma innan man kan använda Vanguards modell och de är samlade längst upp till vänster i min kalkylmodell:
  • Taknivå = 5%
  • Golvnivå = -5%
  • Uttagsnivå = 5%
  • Portföljvärde = 3.600.000 kr

4.1 Taknivå

5% precis som modellen i exemplet ovan tycker jag är rimlig nivå och det finns ingen anledning att frångå.
 

4.2 Golvnivå

Eftersom jag är singel och kommer att ha låga fasta kostnader kan jag ganska lätt sänka mina kostnader under en period när portföljen går dåligt. Jag menar att under den tiden får jag väl ställa in en resa, inte köpa nya kapitalvaror eller renovera på huset.

Dessutom kan man ju försöka sig på att att arbeta lite under en sådan period.

Till sist så kommer kapitaluttag från portföljen bara att utgöra ca 2/3 av min totalinkomst (1/3 är pension) så kan jag tillåta mig att ha ett lägre golv (-5%) för att öka sannolikheten att lyckas med från 85% till 95% då jag tycker att 85% success rate kanske är lite dåligt. 

Eller är 85% sannolikhet för att pengarna ska räcka i 35 år kanske inte för dåligt? Genomsnittslivslängden för män är just nu 81 år och sannolikheten för att pengarna ska räcka bara 26 år (55 till 81 år) är nära 100% även vid en golvnivå på -2,5%. Jag har inga arvingar så det gör inget om pengarna tar slut men de får inte ta slut för tidigt.
 
Då jag tänker gå i pension vid 55 år ska pengarna med 5% golvnivå med 95% sannolikhet räcka till 90 år.

4.3 Uttagsnivå

Jag tänker att jag lämnar uttaget på standardinställningen 5%. En tanke jag har är att efter kanske 5-10 år och om portföljen fått en bra start i min FIRE så kanske man vågar höja några tiondelar?

Likadant kanske sänka några tiondelar om portföljen gått svagt i 10 år. Detta borde vara OK eftersom jag vid 64-65 år får statlig pension som blir lite högre än den tjänstepension jag haft dittills.

4.4 Portföljvärde

Jag tänker mig ett initialt uttag om 15.000 kr/månad vilket ihop med tjänste- och privatpensioner på 5-6.000 kr ger mig summan 20.000 kr/månad netto vilket är den den budget jag tagit fram.

Med 5% uttagsnivå betyder detta att portföljen behöver vara på 3.600.000 kr och vi får nedanstående bild:
Men detta är alltså bruttoportföljen inklusive belåning. Jag tänker mig att ha kvar en viss belåning även i FIRE men att den inte ska vara lika hög som nu. Idag har jag en investeringsgrad (totalt kapital / eget kapital) på 3.000.000 / 2.400.000 = 125%. Som pensionär tänker jag mig 115% och då hamnar portföljens egna kapital på 3.100.000 kr vid ett totalt kapital på 3.600.000 kr. Nyckeltalet investeringsgrad tycker jag är intressant och jag vet att jag ligger högt, men det ska alltså ner en bit innan FIRE. Många andra som ligger med kassa har alltså en investeringsgrad på < 100%.

Idag är portföljens egna kapital 2.400.000 kr vilket då avstämning ska ske 2023-12-31 ger mig 30 månader (2,5 år) att skrapa ihop ytterligare 700.000 kr vilket låter möjligt. Förhoppningsvis kan det bli några 100.000 kr ytterligare vilket i så fall skapar säkerhetsmarginal då jag fortfarande inte kan gå tidigare eftersom jag behöver ha mina pensioner som komplement.

Vad gör jag om jag inte når ända fram till 2023-12-31? Är det väldigt nära slutar jag nog ändå och hoppas att hitta något deltidsknäck som kan ge mig den sista slanten varje månad. Eller prutar ner konsumtionen en bit. Alternativet är att fortsätta jobba en månad i taget tills målet nås men det beror nog på hur gärna jag vill bli fri just då. Avstämningsdatum behöver ju inte vara per sista december utan kan vara vilket månadsskifte som helst.


Avslutning

Eftersom kalkylblad är så lätt att kopiera rader på skulle man kunna ha avstämning av portföljvärdet och uttaget månadsvis men jag tror inte jag kommer att använda mej av det. 

Vill man fördjupa sig mer i dessa och andra uttagsmodeller kan jag rekommendera en omfattande artikel av RikaTillsammans som är mycket bra även om Bolmeson fått rättfärdig kritik om annat han håller på med. Det finns bland annat tabeller med sannolikheter att lyckas för olika kombinationer av värden.

Jag är helt övertygad om att Vanguards dynamiska uttagsmodell är rätt för mig, men de 4 parametrarna som ska ställas in kommer jag kanske att justera något innan jag gör min FIRE.