torsdag 28 januari 2021

Årets utvecklingssamtal genomfört...


Bakgrund

Detta är egentligen en uppföljning på ett inlägg från i höstas om att jag inte sitter så säkert trots 8 års anställningstid. 

Jag har fasat för detta utvecklingssamtal och därför inte kunnat sova så bra, men nu är det genomfört.

Som jag trodde i höstas genomför nu företaget en omorganisation för expansion och sopkvasten går bland de anställda.

En anställd med 5 års anställningstid fick definitivt kicken och ett par lite nyare slutade mer eller mindre ofrivilligt. En med 12 års anställningstid hänger riktigt löst och jag med 8 år sitter inte alls säkert. Redan förra vintern fick ett par anställda med lång anställningstid gå. Detta alltså i ett företag med 30 anställda.


Utvecklingssamtalet

Chefen är inte nöjd med min prestation, men tycker ändå att jag shapat upp mig något från förra året, men att det är en bra bit från tillräckligt. Till viss del har jag samma uppfattning, men till viss del håller jag inte med. Men som bekant är det chefens åsikt som gäller.

Utvecklingssamtalet utmynnade i ett recept för vad som behövs för att jag ska få ha tjänsten kvar, men jag är inte säker på att jag har orken att leverera helt enligt chefens krav, vilket åtminstone delvis beror på att min arbetskapacitet och koncentrationsförmåga sedan jag var utbränd inte är på topp. Den egentliga kompetensen är fullt tillräcklig.

Trots detta kommer jag att ge allt vad jag har på jobbet i år och vi får helt enkelt se om det räcker. Därför funderar jag allvarligt på att dra ner på bloggandet, bloggläsandet och tiden med aktieportföljen under året och i stället bara halvautomatiskt investera nysparande och återinvestera utdelningar en gång i månaden i antingen aktiefonder eller öka i redan godkända aktier. Det är troligen detta som ger bästa avkastningen.


1. Best-case-scenario

Best-case är att jag lyckas höja min prestation till vad chefen kräver under 2021 och får behålla min tjänst och kanske t o m höja min lön. Årets lön 35.500 kr är låg för tjänstens innehåll men med hänsyn tagen till prestationsnivå kanske den ligger hyggligt rätt ändå.

I år fyller jag 51 år och en sådan heltidslön ger mig möjligheten att månatligen spara runt 14.000 kr och det blir då högst sannolikt att jag kan göra en FIRE vid 55 års ålder vilket hela tiden varit min plan.

Därför är min huvudplan att klamra mig fast vid företaget och heltidstjänst allt vad jag kan.


2. Worst-case-scenario

Worst-case-scenariot nu när jag ändå passerade dagens utvecklingssamtal är att jag inte lyckas höja prestaionsnivån och blir uppsagd på grund av personliga skäl med 5 månaders uppsägningstid, troligen till senhösten och att jag därmed har lön till och med ungefär februari 2022.

För mig som introvert, tidigare utbränd 51-åring med ganska svagt CV blir det nog inte så lätt att få jobb så jag räknar med att få stämpla A-kassa en period (14 månader). Första tiden med A-kassa har jag inkomstförsäkring och kan fortsätta spara, men så klart mindre. Sista delen av A-kasseperioden däremot ger dock runt 12.000 kr netto vilket är ungefär vad jag behöver för att klara mig och inget sparande kan ske. Men inga uttag från portföljen ska heller behöva ske. Nu är vi framme i maj 2023.

Har jag fortfarande inget jobb när A-kasseperioden är slut blir det jobb- och utvecklingsgarantin som ger samma 12.000 kr som senare delen av A-kassan. 

Om jag är kvar i jobb- och utvecklingsgarantin när vi går in i 2025 (mitt planerade exitår) kommer jag högst sannolikt upptäcka att sparandet de senaste åren varit för dåligt och det finns ingen ekonomisk möjlighet att gå i pension så detta måste verkligen undvikas. Aktieportföljen och dess utdelningar kommer troligast såklart ändå att växa av egen kraft och jag kommer att bli ekonomiskt fri, men senare än vad jag tänkt och/eller med lite mindre pengar.


3. Mellanvägs-scenarion

I stället för att bli uppsagd kan det bli tal om en annan enklare deltidstjänst vilket nämnts både på detta utvecklingssamtal och det förra. Min lön är så låg att jag tror jag skulle få behålla den men multiplicera med en anställningsgrad på säg 75%. 

75% tjänst skulle ge mig 26.600 kr brutto eller 21.100 kr netto vilket är avsevärt högre än A-kassan och skulle möjliggöra ett hyggligt sparande även om det blir betydligt lägre än med heltidslön.

Den första tiden som ofrivilligt deltidsanställd finns det dessutom möjlighet att stämpla A-kassa upp till heltid vilket minskar skillnaden mot heltid under de första 60 veckorna.

En deltid skulle även möjliggöra att jag skulle få mer tid och ork att hålla på med det jag vill på fritiden. Lite som en light-version av hur det skulle kunna vara när jag tar det riktiga steget ut i friheten. 

På mötet idag valde jag att inte kommentera denna lösning då det är heltidslönen som är min huvudplan.

Ett ytterligare alternativ vore att ta en arbetartjänst på heltid hos samma arbetsgivare vilket skulle ge bara något mindre pengar än en tjänstemannadeltid. När jag började arbeta efter min utbrändhet blev det som arbetare och det går inte komma ifrån att det var väldigt skönt att kunna stämpla ut även huvudet när man gick hem.

onsdag 20 januari 2021

Fyra år kvar till FIRE enligt planen


När jag fyllde 50 år förra året fick jag bland annat denna flaska champagne av arbetsgivaren som jag inte ämnar öppna förrän något riktigt bra händer. Det enda jag kan tänka mig i dagsläget som är så bra är att sluta jobba, vilket känns en aning ironiskt då flaskan ju kommer från arbetsgivaren. Så troligen får den stå kvar i spritskåpet till dess.

Planerad tidpunkt är 2025-01-01 men då jag fyller inte 55 år förrän senare under året behövs en buffert för att klara sig fram tills att tjänste- och privatpension kan tas ut som komplement till portföljens avkastning.  Är aktieportföljen på gränsen till otillräcklig kan det därför vara idé att jobba ända fram till 55-årsdagen då bara några månaders arbete samt slutlön kan försörja mig hela året och jag kan låta portföljen vara i fred hela 2025. Låt vara utan insättningar men med återinvesterade utdelningar.

Detta hoppas jag inte är ett fall av extremt tidig "one more year syndrome" utan en livlina om jag inte når riktigt ända fram inom planerad tid.

måndag 18 januari 2021

Utbetalning från Nordnets Aktielåneprogram

Jag älskar när det kommer in pengar på mina kapitalkonton och det har blivit värre sedan jag började spara på allvar för 4,5 år sedan.

Nordnet har ett Aktielåneprogram där man lånar ut de nordiska aktier man har i en kapitalförsäkring. Eftersom jag har haft huvuddelen av mina svenska aktier i en ISK har jag inte kunnat vara med i aktielåneprogrammet.

Så sent som augusti 2020 startade jag en ny KF för Preferensaktier som nu är värd den blygsamma summan 8.000 kr. Det är detta konto som nu fått sin första utbetalning på 3,19 + 1,66 = 4,85 kr. Jag har ingen aning om vilka aktier som lånats ut, till vilken ränta eller hur länge.

Det är nästan så jag blir lite ledsen att jag inte har mina svenska aktier i en KF. Översätter man mitt 200 gånger större ISK till vad jag fick från den lilla kapitalförsäkringen handlar det om i storleksordningen 1.000 kr. Men det finns många variabler så det är ingen direkt säker uppskattning. 

torsdag 14 januari 2021

Ekonomiskt fri - olika nivåer

 Jag ser idag 3 nivåer på att vara ekonomiskt fri:

  1. Nivå 1: Utdelningarna har täckt mina fasta utgifter. Detta målet nåddes redan 2019, men 2020 gick utdelningarna på grund av Corona ned så mycket att målet inte nåddes. Det kan diskuteras vad som fast eller rörlig utgift. Ska jag vara ärlig tycker jag värdet av detta mål är begränsat då det inte betalar alla utgifter, men en viss trygghet ger det ju. Det som det ger är möjlighet till t ex deltid, men det gör det ju redan innan målet är nått. Men en deltid skulle fördröja framfarten mot nivå 2 och nivå 3 nedan. I mitt fall handlar nivå 1 om ca 7.000 kr/mån. Troligen kommer jag att nå denna nivå igen 2021.

  2. Nivå 2: Utdelningarna har täckt alla mina utgifter. Alltså faktiska fasta och rörliga utgifter. Detta är ett mycket viktigt mål och betyder att jag bevisligen kan leva av enbart utdelningar. Ett annat sätt att säga det är att jag sparar hela lönen. En uppskattning idag är att detta inte kommer ske förrän 2024 eller möjligen 2023. Idag sparar jag hårt och har utgifter på 12-13.000 kr/mån. Detta är ingen levnadsnivå jag kan tänka mig som pensionär utan jag behöver en högre konsumtionsnivå och dessutom en säkerhetsmarginal innan jag har möjlighet att välja att stiga av. Det är denna nivå av ekonomisk fri som jag räknar min frihetskvot på.

  3. Nivå 3: Utdelningarna räcker till en levnadsstandard på en nivå som jag kan tänka mig resten av mitt liv. Jag har gjort en budget där jag uppskattar att 19.000 kr/mån ger den bästa balansen mellan konsumtionsnivå och pensionstidpunkt. I mitt fall skulle detta troligen inte kunna nås förrän runt 2028. Nu är det dock så att jag fyller 55 år 2025 och kan ta ut tjänstepension och privat pension som fyller upp så att det ser ut som att jag kan i pension redan då med runt 20.000 kr/mån. För mig som är lite äldre och närmare uttag av pensioner är det självklart att räkna med dem, då jag annars skulle försena min avstigning flera år.

Nedanstående diagram visar min jakt på ekonomiskt fri på nivå 2, dvs utdelningarna täcker alla mina utgifter. 
Alla siffror är räknade som genomsnittliga månadssiffror för helåret

måndag 11 januari 2021

Årskrönika - en analys 2020

Mitt fjärde helår som utdelningsinvesterare är till ända (av troligen totalt 8 år) och därför släpper jag detta inlägg i sin fjärde upplaga. Det som kommer att ge de bestående minnena är naturligtvis kopplat till Corona-pandemin men nu är jag heltaggad för 2021.

2020 började dock med ett börsrally, men sedan kom ett oerhört snabbt fall p g a Corona som gjorde att jag började svettas. Tyvärr fick jag sälja av en del av aktierna i värsta läget då jag varit för högt belånad och inte vågade ligga kvar när jag flyttades upp på Nordnets räntesteg 2 (1,99%) från deras lägsta ränta. Till detta behövde en nära släkting akut låna pengar. Detta gjorde att jag hade färre aktier när uppgången väl började. Dessutom har jag satsat hårt i USA när dollarn gått svagt. Väldigt olycklig timing där, vilket gör att jag troligen tar stryk av alla vad gäller värdeutveckling.

Löpande under året använder jag mig av linjediagram för värden på rullande 12 månaders genomsnitt för att snabbt se trender. Här i bokslutet blir det dock stapeldiagram och helårssiffror för att kunna analysera ett kalenderår i taget, vilket delvis ger en annan bild.

Utdelningar

Först utdelningarna som får huvudfokus då hela mitt sparande syftar till att utdelningarna ska vara det som gör att jag dels kan gå i pension tidigare och dels kan gå i pension med en acceptabel levnadsnivå.
Utdelningarna minskar kraftigt från 82.642 kr till 50.657 kr (-39%) vilket blev en väckarklocka över att kurvorna inte alltid går på rätt håll. 

Största anledningarna till utdelningsminskningen stavas svensk bank och andra svenska storbolag.

    Sparande, Inkomster och Utgifter

    Min sparkvot har längre historik än mina utdelningar då jag sparat pengar regelbundet sedan jag började på mitt nuvarande jobb sommaren 2013. Även innan detta fanns ett visst sparkapital. Här redovisar jag siffror från och med 2014 då det är de första helårssiffrorna jag har.
    Samlingen av grafer ovan ger en komplett bild över sparande, inkomster och utgifter de senaste åren (klicka på bilden för att se bättre).

    Inkomsterna

    Det är tydligt att löneinkomstens utveckling totalt avstannat de senaste åren och att jag borde söka mig ett nytt jobb för att få upp lönen, men det är inte aktuellt p g a att jag mår ganska bra nu. Jag är dessutom relativt säker på att nuvarande inkomst räcker för att ta mig i mål 2025.

    Man kan också se att utdelningarna blir ett allt viktigare inslag i min totalinkomst även om Corona-året 2020 blir ett steg tillbaka. 

    Sidoinkomster är fortfarande ett sorgekapitel, men har egentligen inte fokus förrän jag blir pensionär.

    Som pensionär kommer löneinkomsten ersättas av en avsevärt mycket mindre pension och tills dess gäller det att ha rampat upp utdelningar och möjligen även sidoinkomster rejält för att totalen ska bli de minst 240.000 kr/år jag vill ha netto som pensionär.

    Utgifterna

    Utgifterna har hållits i schack 2020 med 12.916 kr/mån och tycker jag inte ska jämföras med 2018 som var ett ganska extremt snålår.

    Sparandet och sparkvot

    Sparkvoten beräknas såväl inklusive som exklusive utdelningar och blir för förra året 59,7 resp 53,6% vilket är mycket bra men en bit från 2018 års siffror.

    Om ni undrar över 2019 års låga sparande beror det på att jag köpte bil till pappa för 150.000 kr.

    Portföljvärde

    Portföljvärdets utveckling är mycket svag vilket jag skrev om i inledningen men ökar i alla fall något med +5,7% eller 98.000 kr. 
    En grov analys ger att dessa knappa 100.000 kr kommer från
    Nettosparande 180.000 kr
    Utdelningar 50.000 kr
    Värdetillväxt -130.000 kr

    I "Värdetillväxt" ligger även belåningsräntor, kapitalförsäkringsskatter och källskatter. Dvs allt utom insättningar och bruttoutdelningar.

    söndag 10 januari 2021

    Månadens investeringar december 2020

    Trots att årsrapporter duggar tätt finns det ingen anledning att inte skriva månadsrapporten

    Detta är min fjärde investeringsrapport och jag känner mig fram till ett bra upplägg. Denna gång förändrar jag inget men redan till nästa månad har jag lite planer.

    Rapporten kommer till allra största delen handla om köp då min strategi är att köpa för att behålla. När jag säljer ska det vara för att ett bra företag blivit dåligt eller för att jag har varit felinformerad.

    Investeringsplan medellång sikt (ett par år)

    Covid-19 våren 2020 avslöjade 2 stora svagheter i min portfölj:
    1. Portföljen var för högt belånad (Utnyttjat >90% av belåningsutrymmet för Nordnets lägsta ränta 0,89%)
    2. Portföljen var för tungt viktad mot Sverige (92% Sverige, 8% USA, 0% Europa)
    Därför har jag lagt en plan där:
    1. Belåning <75% utnyttjande av Nordnets lägsta ränta (idag 0,89% brutto)
    2. Portföljens geografiska fördelning ska vara Sverige 50%, USA 33% och Europa 17%
    Punkt 1 ovan har jag redan löst och det gäller bara att bevaka belåningen framöver. Punkt 2 kommer dock att ta flera år då jag bestämt mig för att inte omplacera utan att omfördelningen ska ske via nyinvesteringar.

    Nedanstående investeringar ska naturligtvis ligga i linje med den medellånga planen.

    Jag har dessutom ett underordnat mål där jag ska jämna ut utdelningarna över året.

    Var kommer pengarna ifrån?

    Pengar att investera kommer från 4 källor:
    • Nysparande (från lön och sidoinkomster)
    • Utdelningar (netto)
    • Amortering (en nära släkting har i maj 2020 lånat 290.000 kr som han betalar tillbaka i snabb takt)
    • Värdeförändring på portfölj (positiv värdeförändring ger ökat belåningsutrymme (och köputrymme) och tvärtom då jag ska hålla belåningen konstant i procent fortsättningen). I denna ingår förutom kursförändring på värdepapper även återbetald källskatt, belåningsräntor (före ränteavdrag), kapitalförsäkringsskatt, förändring av belåningsnivå och avgifter. Det är alltså härifrån resten av det investerade kapitalet kommer
    Detta blev månadens kapital att investera:
    • Nysparande: 12.000 kr
    • Nettoutdelningar: 2.950 kr
    • Amortering: 0 kr
    • Värdeförändring: -4.375 kr 
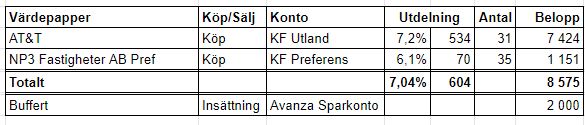
    • Totalt att investera: 10.575 kr

    Månadens investeringar

    Då jag har som mål att varje månad 2021 ska ha minst 2.000 kr/månad i utdelningar väljer jag att prioritera aktier som delar ut i svaga februari denna månad. Alla februariutdelare jag godkänt delar ut kvartalsvis vilket gör det "dyrt" att höja februariutdelningarna. 

    Med månadens inköp ligger jag enligt plan över 2.000 kr i utdelningar i alla månader, men det är väldigt knappt några månader så det kan misslyckas. 

    Nysparandet fördelades med 8.800 kr till ISK Sverige-kontot vars belåning gått upp p g a börsfall, men inga köp där. 1.200 kr gick till Preferenskontot och 2.000 kr till Sparkontot, men alltså inget till KF Utlandskontot. 

    Köpen blir stabila amerikanska utdelare (ofta utdelningsaristokrater) med högt belåningsvärde på 70-80% för att räknas i Nordnets belåningsvärde samt högutdelande men obelånade svenska preferensaktier.
    Jag har allvarliga funderingar på att sälja Nordea, TietoEVRY och Stora Enso p g a den nyligen höjda källskatten i Finland,


    Total investering
    Totalt har jag under månaden nettoinvesterat bara 10.575 kr vilket främst beror på den svaga portföljvärdesutvecklingen påverkan på belåningen. Dessutom har privatlånet som jag gett ut haft sin andra av totalt 2 amorteringsfria månader. Nästa månad hoppas jag investera mycket mer.

    Investeringarna ger en årlig utdelningsökning på 604 kr.

    Den geografiska viktningen justeras till Sverige 76,4% (76,2%), USA 17,2% (17,4%) och Europa 6,4% (6,4%). Föregående månad inom parentes.

    Disclaimer
    Jag skriver att nyinköpen ökar den årliga utdelningen med en viss summa, men inget blev klarare än under Corona-krisen att det inte säkert blir så. Men jag antar här att utdelningarna även fortsättningsvis blir samma som den senaste utdelningen. Med tanke på val av värdepapper hoppas jag dock även på utdelningstillväxt.

    fredag 8 januari 2021

    Skit i Buffert! (för husunderhåll)

    Fick en så bra kommentar från Unknown i mitt förra inlägg om att jag ska skita i buffertkonto för underhållskostnader i mitt framtida boende att jag skriver ett helt nytt inlägg om det.

    Jag fattar inte att jag inte själv kommit på det men så är det ibland...


    Bakgrund

    Om 4-6 år ska jag som pensionerad bo i villa och emellanåt uppkommer underhållsbehov för stora pengar. Tänk värmesystem, tak, fönster mm vilket inte är något man löser med löpande inkomster.

    Tanken var då att att ha ett sparkonto med buffertpengar för sådant, men jag gillar verkligen inte alternativkostnaden för att ha kontanter i åratal innan något händer.

    Småunderhåll såsom måla om ett rum eller byta ett kylskåp tror jag dock fungerar att sköta med de löpande inkomsterna men även detta skulle kunna finansieras med nedanstående system.


    Ny idé

    1. Uppstart av nytt KF-konto på Nordnet (jag hade faktiskt ett liggande med en tusenlapp på som jag ska använda)
    2. Investera 2.000 kanske 3.000 kr/mån i värdepapper med högt belåningsvärde
    3. När det börjar bli en hygglig summa på kontot - ansök om belåning (men använd inte belåningen)
    4. Vid behov höj belåningsbeloppet innan jag säger upp mig för pension (sedan är det för sent)
    5. Gör uttag för underhållskostnad, men sälj inga värdepapper och betala 0,89% ränta på utnyttjad belåning
    6. Fortsätt sätt in 2.000 kr/mån, men investera inte utan amortera ned aktiebelåningen som förhoppningsvis är borta innan nästa underhållsbehov uppkommer. Förhoppningsvis hjälper även utdelningar och värdetillväxt till att minska belåningen
    Eftersom det är minst 4 år kvar till pension och jag inte har några egentliga pengar till det nya Underhållskontot nöjer jag med att dra igång punkt 1 och 2 från ovan nu. 


    Räkneövning

    Nordnet har krav för att man ska få deras bästa ränta på 0,89%:
    1. Godkänt aktie eller ETF får utgöra max 20% av totalen - alltså måste jag minst ha 6 olika ETF/aktier om jag bara ska sådana
    2. Godkänd fond får utgöra max 60% av totalen - alltså minst 2 om jag bara ska ha fonder
    3. Man får använda max 40% av belåningsvärdet på värdepapper med minst 70% belåningsgrad - Godkända papper har 70-85% belåningsgrad
    Eftersom målet är att kunna ta ut så mycket pengar som möjligt för ett underhållsärende antar vi att jag väljer värdepapper som har den högsta belåningsgraden 85%.

    Vi antar vidare att jag vill ha möjlighet att ta ut 100.000 kr för ett underhållsärende. Hur mycket värdepapper behöver jag då?

    Totalt belåningsvärde: 100.000/40% = 250.000 kr

    Totalt kapitalbehov: 250.000/85% = 294.118 kr

    Då ser vi att Unknown som skrev att jag skulle ansöka om belåning till en tredjedel av saldot hade helt rätt då 100.000/294.118 = 34%. Kan dock vara idé med lite marginal och ansöka om lite högre limit och det gör inget om man skulle skvalpa över till att betala 1,99% ränta en kortare period.

    Detta betyder också att jag behöver omdirigera en större del av sparandet till Underhållskontot för att få ihop bortåt 300.000 kr då 2.000 kr/mån inte kommer räcka så här i uppbyggnadsskedet. När jag väl har beloppet på plats och sitter i mitt hus tror jag dock 2.000 kr/mån kan räcka för det löpande. 

    2.000 kr/mån amortering och 100.000 kr uttag betyder också att det tar ca 4 år att amortera beloppet (mindre om utdelningar och värdetillväxt) och jag tycker det är rimligt att anta att ett större underhållsärende inte sker oftare än var fjärde år.

    Detta konto har inga krav på utdelningar och investeringarna kommer bli väldigt konservativa och försiktiga. För att möta Nordnets krav börjar jag spara i Nordnets gratisfond Nordnet Indexfond Sverige samt några svenska investmentbolag med Investor, Latour och Indsutrivärden inledningsvis.